Обновлено:
Почему ОСАГО подорожало без аварий и что проверить перед оплатой
Почему ОСАГО дорожает при хорошем КБМ: проверка водителей, базовой ставки и условий. Пример расчёта, таблица сравнения и порядок обращения в страховую.
Прошлый полис стоил 9 800 рублей, новый расчёт показывает 13 200. За год не было ни одного ДТП, водитель стал старше, стаж вырос. Первая мысль — страховая потеряла скидку. Но цена ОСАГО может увеличиться и при правильном КБМ: итог зависит не от одной безаварийности.
Чтобы найти причину, нужны два расчёта с одинаковыми исходными данными. Ниже — порядок проверки, таблица для сравнения и условный пример, в котором скидка за аккуратную езду выросла, а полис всё равно подорожал. Все суммы в примерах учебные, не тариф и не предложение конкретного страховщика.
Почему отсутствие аварий не гарантирует прежнюю цену
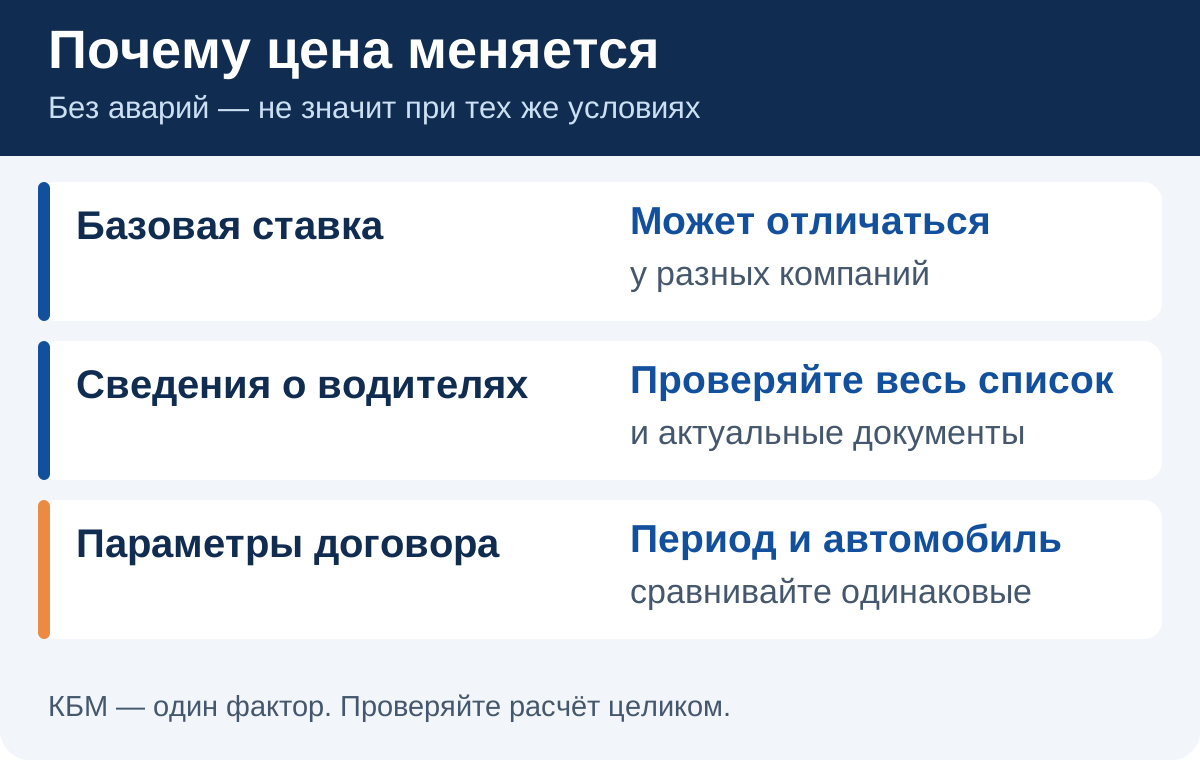
КБМ — коэффициент бонус-малус — учитывает страховую историю водителя. Он входит в расчёт вместе с базовой ставкой и другими параметрами. Поэтому «скидка за безаварийность» и «цена всего полиса» — разные величины. Улучшение одного множителя не обязано компенсировать рост другого.
Банк России поясняет, что данные для КБМ можно проверить в личном кабинете оператора АИС страхования, а при несогласии с применённым значением следует обратиться к страховщику за пересчётом. Официальный порядок есть в ответах Банка России об ОСАГО. При проверке ориентируйтесь на действующий расчёт, а не на старую картинку с коэффициентами.
Представьте цену как несколько регуляторов. Один отвечает за страховую историю, другой — за возраст и стаж, ещё один — за характеристики автомобиля и условия использования. Базовую ставку для клиента определяет компания в пределах действующего регулирования. На странице «Вы ездили без аварий» может быть верная информация, а финальная сумма всё равно окажется выше прошлогодней.
Что приготовить до проверки
Откройте прошлый полис, предложение на продление и документы автомобиля. Выпишите даты страхования, список допущенных водителей, мощность двигателя, сведения о собственнике и период использования. Если менялись права, сохраните сведения о прежнем удостоверении: они помогут проверить, не возник ли разрыв в страховой истории.
Скриншот рекламного экрана недостаточен. На нём иногда показана предварительная цена или сумма за иной период. Лучше сохранить расчёт, в котором видны выбранные условия и данные участников. Не рассылайте паспорт, удостоверение и полис в случайные чаты: для обсуждения разницы в цене обычно сначала достаточно обезличенных параметров.
| Что сравнить | Где посмотреть | Что может объяснить рост |
|---|---|---|
| Дата начала и срок | Полис и новый расчёт | Сравниваются разные сроки или периоды использования |
| Водители | Раздел допуска к управлению | Добавлен участник с другими коэффициентами |
| Автомобиль | СТС, ПТС и карточка расчёта | Ошибка в мощности или категории |
| Собственник и адрес | Документы и заявление | Изменились либо неверно подтянулись сведения |
| КБМ | Расчёт страховщика и АИС страхования | Применён иной коэффициент или не найдена история |
| Базовая ставка | Детализация цены у страховщика | Компания оценила риск иначе |
Шаг 1. Убедитесь, что сравниваете одинаковый продукт
Начните не с жалобы, а с параметров. Годовой договор с ограниченным периодом использования и договор, позволяющий ездить весь год, нельзя оценивать как одинаковые покупки. То же касается ограничения числа водителей. Уточните, не включены ли в итоговую корзину дополнительные услуги, отдельная страховка или сервисный пакет.
Простой способ проверки — создать две строки: «было» и «стало». В каждой должны стоять один автомобиль, один собственник, одинаковый список водителей и сопоставимый период. Если строка отличается, сначала получите расчёт на прежних условиях. Только после этого разбирайте изменение тарифа.
Не пытайтесь удешевить расчёт ложными сведениями. Правильная проверка исправляет фактическую ошибку, а не подбирает удобную мощность двигателя или чужой адрес. Иначе вместо экономии появляется спор о данных в договоре.
Шаг 2. Проверьте каждого водителя, а не только себя
Семейный автомобиль часто страхуют на двух-трёх человек. Основной водитель помнит собственную безаварийность, но не замечает, что в расчёт добавили новичка или оставили человека, который уже не пользуется машиной. Сравнение должно охватывать всех допущенных участников.
Составьте небольшую таблицу: имя, дата рождения, дата начала стажа, реквизиты прав, сведения о КБМ из расчёта. Вопрос «Почему мне убрали скидку?» после этого превращается в точный вопрос: «Почему в новом расчёте у второго водителя указан такой коэффициент?». Страховой проще ответить на конкретное расхождение.
Если нужен ещё один водитель, порядок изменения договора разобран в статье как вписать нового водителя в ОСАГО. Сам факт более низкой цены в расчёте на одного человека не означает, что второй уже получил допуск к управлению.
Шаг 3. Отделите ошибку КБМ от изменения цены
Есть два разных сценария. В первом АИС и расчёт страховщика показывают несовпадающие сведения. Во втором коэффициент применён корректно, но итоговая цена выросла. Для первого нужен разбор данных и пересчёт; для второго — объяснение других компонентов и сравнение предложений.
Замена удостоверения, опечатка в дате рождения или неверно указанный стаж — повод проверить сведения. Однако не объявляйте любое повышение ошибкой базы. Сначала сохраните результат проверки и попросите компанию показать, какие данные она использовала. Подробная последовательность есть в материале проверка КБМ и исправление ошибки.
Не платите посреднику только за обещание «обнулить КБМ». Полезный результат — корректные сведения и документированный пересчёт. Обещание гарантированного коэффициента без проверки истории не позволяет понять, что именно будет сделано.
Расчётный пример: скидка выросла, полис подорожал
Возьмём условную модель. Остальные параметры одинаковы и объединены в множитель 2. В прошлом году базовая ставка была 5 000 рублей, КБМ — 0,80. Итог: 5 000 × 0,80 × 2 = 8 000 рублей. В новом предложении ставка — 6 000, КБМ — 0,75. Итог: 6 000 × 0,75 × 2 = 9 000 рублей.
Страховая история в примере улучшилась: множитель уменьшился с 0,80 до 0,75. Но ставка выросла сильнее, поэтому весь полис прибавил 1 000 рублей, или 12,5%. Эти числа придуманы для демонстрации арифметики и не воспроизводят действующую таблицу КБМ.
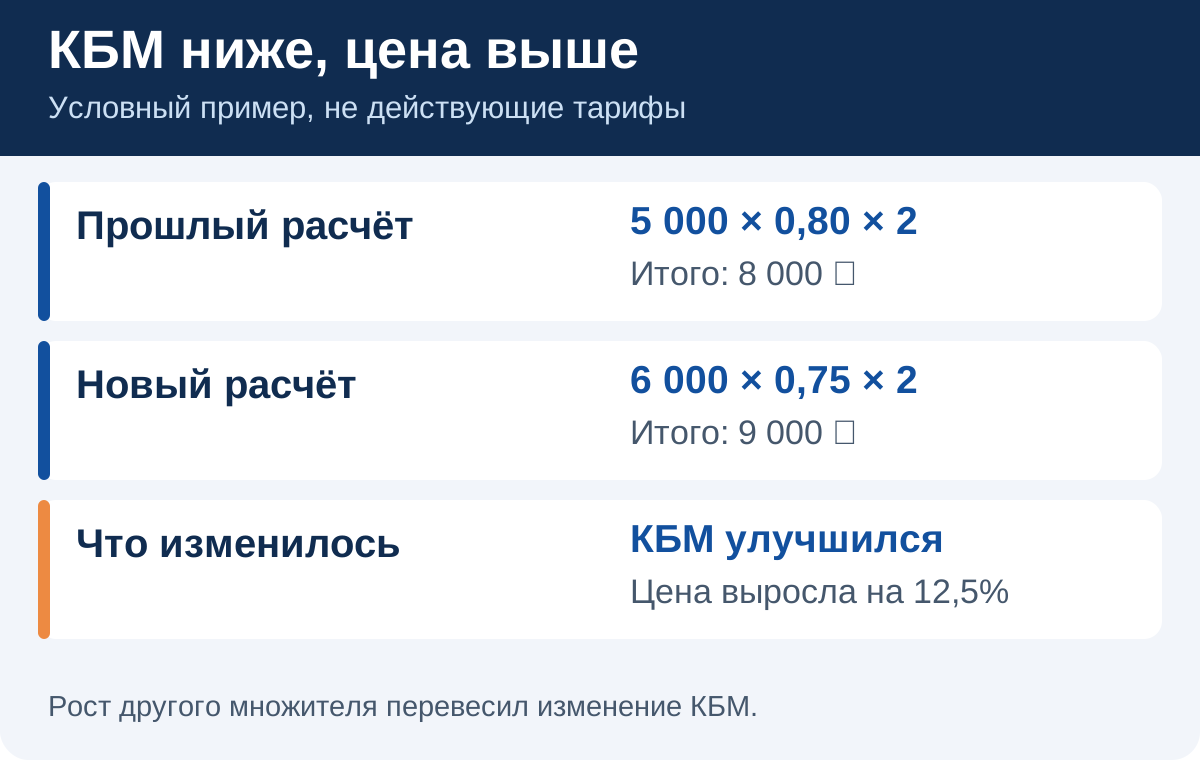
Этот пример объясняет, почему спор по одной финальной сумме часто заходит в тупик. Нужно знать, какой элемент изменился. Если компания показывает только итог, попросите детализацию или письменное пояснение применённых параметров.
Как сравнивать предложения других компаний
Сделайте несколько расчётов в один день на одинаковую дату начала действия. Не меняйте список водителей между вкладками. Зафиксируйте одинаковые сведения о машине и собственнике. Различие цен при одинаковых данных становится полезной информацией; различие при разных вводных только добавляет путаницу.
Для первичного сравнения можно использовать расчёт ОСАГО по страховым компаниям. После выбора проверьте, кто именно указан страховщиком, что включено в стоимость и когда начинается страхование. Самый дешёвый предварительный результат ещё нужно довести до итогового договора с правильными данными.
Сохраните три столбца: компания, итоговая сумма, замечания к условиям. В замечаниях отмечайте техническую ошибку, дополнительные услуги, необходимость уточнить сведения. Так выбор остаётся прозрачным и через неделю: вы понимаете, почему остановились на конкретном варианте.
Что написать страховой, если нашли расхождение
Обращение должно описывать проверяемую проблему. Например: «В предложении на продление указана мощность 150 л. с., в СТС — 122 л. с. Прошу исправить данные и повторно рассчитать стоимость». Или: «В расчёте по водителю применено значение КБМ, которое отличается от результата проверки. Прилагаю сведения и прошу пояснить расхождение».
Не объединяйте в одном письме все предположения: общий рост тарифов, подозрение на ошибку базы и недовольство скидкой. Отдельный факт проще проверить. Сохраните номер обращения, дату отправки и ответ. Если после исправления проблема осталась, у вас будет последовательность документов, а не только устный разговор.
Как отличить полезную экономию от красивой цифры
Экономия полезна, когда сохраняются реальные водители, машина, период использования и возможность управлять ею в нужное время. Если ради маленькой суммы убрали человека, который ездит каждую неделю, это уже другая страховка. Если сравнили год с несколькими месяцами, размер выгоды тоже нельзя считать напрямую.
Пересчитайте цену в контексте задачи: кто будет ездить, когда и на каком автомобиле. Затем проверьте, что все эти условия отражены в финальном полисе. Для оценки семейного бюджета важна сумма за необходимую защиту, а не самый низкий рекламный результат.
Как зафиксировать причину изменения цены
Представим, что после проверки КБМ расхождений нет, а предложения компаний отличаются. Не меняйте все параметры заявки сразу. Сохраните исходный расчёт, затем попросите пересчитать его с одной исправленной характеристикой. Так будет видно, какая часть разницы связана с данными, а какая осталась после их выравнивания.
Удобно вести короткую заметку: дата и время расчёта, страховщик, итоговая премия, состав водителей, начало и длительность страхования, обнаруженное расхождение, результат повторного расчёта. Не публикуйте в открытом доступе номера документов и персональные данные. Для обращения в компанию используйте её официальный защищённый канал.
Если менеджер объясняет рост только словами «всё подорожало», попросите уточнить параметры именно вашего предложения. Общий рост стоимости ремонта не показывает, какой показатель изменился в конкретном договоре. При этом компания не обязана сохранять прошлогоднюю цену лишь потому, что вы не обращались за выплатой. Цель проверки — обнаружить неверные сведения и получить сопоставимые варианты.
Три результата проверки и следующий шаг
Нашли ошибку в сведениях. Передайте корректные данные страховщику, получите новый расчёт и проверьте, что исправление отражено в документах. Если затронут КБМ, сохраните результаты его проверки до и после обращения. Не завершайте проверку на устном обещании исправить коэффициент.
Ошибка не найдена, но условия изменились. Например, в заявку добавлен водитель или выбран другой период. Сравните предложения на новой, одинаковой для всех компаний основе. Цена старого полиса остаётся историей, но уже не является точным ориентиром для другого набора условий.
Сведения и условия совпадают, предложения различаются. Оцените несколько расчётов, действующих на нужную дату. Уточните, можно ли завершить оформление на этих условиях и что входит в итоговую сумму. Самая маленькая цифра на первом экране ещё не означает готовый к оплате договор.
Результат работы — понятная запись: «КБМ проверен, водители совпадают, период одинаков, дополнительная услуга исключена по моему выбору, итоговая премия подтверждена». С такой записью проще принимать решение и возвращаться к сравнению через год.
Чек-лист перед оплатой нового полиса
- Сверены автомобиль, мощность, категория и собственник.
- Проверен список всех реальных водителей и реквизиты их прав.
- КБМ рассмотрен отдельно от итоговой цены.
- Срок и период использования сопоставимы с прошлым договором.
- Дополнительные продукты не приняты за цену ОСАГО.
- Получены сопоставимые предложения, сохранена детализация.
- Проверены дата и время начала действия выбранного договора.
После этих семи проверок повышение перестаёт быть загадкой. Вы либо находите ошибку, либо видите, какой параметр изменил цену. Решение тогда можно принять по данным: исправить расчёт, изменить реальные условия использования или выбрать другое предложение.
Частые вопросы: осаго
Почему ОСАГО стало дороже, если КБМ снизился?
КБМ — один из факторов цены. Итоговая премия может вырасти из-за базовой ставки, состава водителей или других изменённых условий. Сравните расчёты на одинаковых данных.
Нужно ли проверять КБМ всех водителей?
Для полиса со списком водителей проверяйте каждого указанного человека. Сведения только о владельце не объясняют расчёт для всего списка.
Можно ли вернуть прошлогоднюю цену?
Само отсутствие аварий не гарантирует сохранение цены. Если обнаружены неверные сведения, обратитесь к страховщику за проверкой и корректным расчётом.
С чего начать, если КБМ выглядит неверным?
Проверьте актуальные сведения, подготовьте документы о возможном расхождении и обратитесь к страховщику. Сохраняйте обращение и результат проверки.
Дополнительная услуга входит в ОСАГО автоматически?
При сравнении отделяйте премию ОСАГО от стоимости других продуктов и услуг. Уточните состав итоговой суммы и условия оформления выбранного договора.
Ещё в рубрике «ОСАГО»
 ОСАГОСтраховые компании ОСАГО могут создать перестраховочный пул с целью
Страховщиками ОСАГО может быть создан перестраховочный пул для распределения убытков от страхования такси. Оформление ОСАГО для такси.
 ОСАГОАвтовладельцы могут остаться без денег и полиса после оформления
Владельцы автомобилей рискуют остаться без полиса ОСАГО и без денег после оформления страховки через Интернет. Почему так может получиться?
 ОСАГОПравила оформления ОСАГО в 2021 году
Как правильно оформить страховку ОСАГО в 2021 году? Минимальный срок оформления ОСАГО. Документы, необходимые для оформления страховки.
 ОСАГООСАГО на ОЗОН.ру — мультикатегорийная платформа электронной
ОСАГО на ОЗОН.ру - мультикатегорийная платформа электронной коммерции. Расчёт стоимости ОСАГО. Оформление страховки. Каталог Ozon.