Обновлено:
Как вернуть деньги за ОСАГО после продажи автомобиля
Когда подать заявление после продажи машины, какие документы нужны, почему возвращают 77% остатка премии и как проверить дату, дни и сумму возврата.
После продажи автомобиля страхователь может досрочно прекратить ОСАГО и вернуть часть премии за неиспользованный срок. Для этого нужно обратиться к страховщику с заявлением и документом о смене собственника. Возврат не происходит автоматически после подписания договора купли-продажи или регистрации машины на покупателя.
Для обычного годового полиса с использованием весь год ориентир расчёта — уплаченная премия × 77% × доля оставшихся дней. Но сначала важно определить дату прекращения и состав платежей: ошибка в этих данных заметнее округления копеек. Разберём, что отправить в компанию, почему удерживают 23% и как проверить результат без обещаний вернуть всю стоимость страховки.
Почему продажа даёт основание для возврата
Замена собственника автомобиля предусмотрена правилами ОСАГО как основание досрочного прекращения договора по инициативе страхователя. У продавца и покупателя разные задачи. Продавец решает вопрос со своим действующим договором и остатком премии. Покупатель обеспечивает необходимое страхование собственной ответственности. Наличие в бардачке старого полиса само по себе не решает вопрос нового владельца.
Заявление подаёт страхователь, указанный в договоре, либо его представитель с соответствующими полномочиями. Собственник и страхователь могут быть разными людьми: например, автомобилем владел отец, а полис оформляла дочь. Поэтому перед обращением проверьте обе строки. Возврат по старому ОСАГО не является частью расчётов с покупателем по цене машины, если стороны специально не договорились об этом отдельно.
С какой даты перестают считать использованный срок
При продаже договор прекращается со дня получения страховщиком письменного заявления о досрочном прекращении и документального подтверждения основания. Подписанный договор купли-продажи важен, но без обращения к страховщику его дата не становится автоматической датой прекращения ОСАГО. Дни неиспользованного срока начинают считать со следующего дня после прекращения договора.
Практическое следствие простое: не откладывайте заявление на месяц после сделки. Сохраните подтверждение поступления полного комплекта. Если отправляете документы через кабинет, нужны номер обращения, дата и состав вложений; если лично — отметка о приёме. Неполный черновик, звонок в контактный центр или сообщение человеку, который когда-то помог купить полис, не равнозначны полученному страховщиком заявлению с подтверждением продажи.
Какие документы подготовить
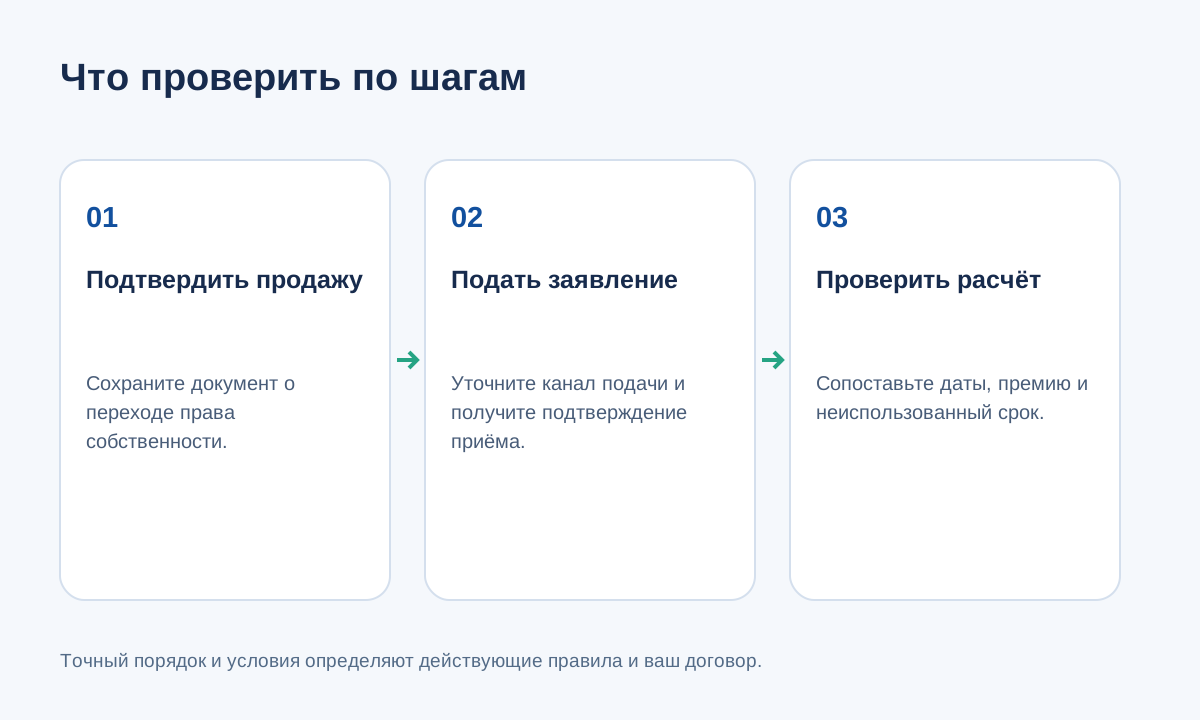
- Заявление о досрочном прекращении ОСАГО с причиной «замена собственника».
- Паспортные данные страхователя и сведения о действующем полисе.
- Документ, подтверждающий переход собственности, обычно договор купли-продажи.
- Банковские реквизиты для возврата по форме страховщика.
- Документ о полномочиях представителя, если действует другой человек.
Требования к оригиналам и электронным копиям зависят от канала подачи. Заранее уточните читаемость файлов, нужные страницы и способ подписи. В договоре купли-продажи должны однозначно определяться автомобиль, стороны и дата. Номер счёта скопируйте из банковского приложения, а не переписывайте по памяти. Ошибка в одной цифре способна задержать перечисление даже при верно рассчитанной сумме.
Как расторгнуть электронный и бумажный полис
Подать заявление можно через личный кабинет страховщика независимо от первоначального формата ОСАГО. Бумажный полис не обязывает решать вопрос исключительно в офисе. В кабинете выберите нужный договор, основание прекращения, загрузите документы, укажите реквизиты и завершите предусмотренное подтверждение. После подачи скачайте заявление или сохраните его содержание и отметку о регистрации.
При обращении в офис возьмите документы по перечню компании и получите подтверждение принятия. Для электронного ОСАГО не существует бумажного оригинала, который нужно специально заказывать ради возврата. Если сервис не находит договор, сначала проверьте аккаунт страхователя, номер полиса и страховщика. Отличия форматов подробнее разобраны в материале об электронном полисе ОСАГО.
Почему возвращают не весь остаток стоимости
При предусмотренном досрочном прекращении возвращается часть премии, предназначенная для страхового возмещения и относящаяся к неистекшему сроку. В разъяснениях Банка России используется доля 77%; оставшиеся 23% приходятся на расходы по осуществлению ОСАГО и резервы компенсационных выплат. Это не произвольная комиссия конкретного агента за обработку заявления.
Важно правильно читать формулу. Удержание 23% не означает, что клиенту вернут 77% всего уплаченного независимо от даты продажи. Сначала учитывается неиспользованный срок. Если прошла почти вся страховка, возврат будет небольшим. Напротив, ошибкой будет вычесть 23% от полной премии, а затем дополнительно вычесть всю стоимость уже прошедших месяцев из оставшейся суммы: это другая арифметика.
Формула для обычного годового ОСАГО
Для полиса с использованием весь год удобна проверочная формула: возврат = премия × 0,77 × неиспользованные дни / общее число дней договора. Берите календарные даты своего договора. Не заменяйте каждый месяц тридцатью днями: месяцы имеют разную продолжительность, а договор может затрагивать високосный год.
Сезонное использование, изменения состава водителей и доплаты требуют внимательнее посмотреть расчёт. Попросите страховщика показать, какие платежи и периоды он учёл. Годовой срок договора и оплаченные периоды использования — разные величины; подробнее их различие объясняет статья о краткосрочном ОСАГО и периоде использования. Проверочная формула помогает найти вопрос к компании, но не подменяет индивидуальный расчёт сложного договора.
Учебный сценарий: половина срока впереди
Учебный расчёт, не обещание выплаты. Полис стоил 20 000 ₽, действовал 365 дней, после даты прекращения осталось 180 неиспользованных дней. Получаем: 20 000 × 0,77 × 180 / 365 = 7 594,52 ₽. Упрощённый расчёт без учёта доли 77% дал бы 9 863,01 ₽ и завысил бы ожидание более чем на две тысячи рублей.
Для проверки попросите не только итог, но и число оставшихся дней. Затем сверьте дату окончания старого договора и дату его прекращения. Если компания учла 170 дней вместо 180, спор сначала касается десяти дней, а не всего принципа удержания. Такой разбор обычно проще, чем требование «вернуть половину», основанное на приблизительном количестве месяцев.
Учебный сценарий: заявление подали позднее
Учебный расчёт. При тех же 20 000 ₽ и сроке 365 дней задержка обращения на 30 дней уменьшила неиспользованный остаток со 180 до 150 дней. Оценка возврата: 20 000 × 0,77 × 150 / 365 = 6 328,77 ₽. Разница с предыдущим сценарием — 1 265,75 ₽.
Причина разницы — не новый тариф и не наказание за продажу: изменился период, за который возвращают деньги. Этот пример полезен при подготовке сделки. Сразу после подписания документов запланируйте обращение к страховщику. Не рассчитывайте, что сведения из регистрационного органа или сообщение покупателя автоматически заменят заявление продавца. При этом не ставьте в заявлении заведомо недостоверную более раннюю дату получения документов компанией.
Когда перечислят деньги и что проверить в ответе
Правила устанавливают срок возврата 14 календарных дней со дня, следующего за днём получения страховщиком заявления для соответствующего основания прекращения. Перед отсчётом убедитесь, что компания получила подтверждающий документ и реквизиты. В письменном ответе полезно проверить дату прекращения, учтённую премию, неиспользованные дни и сумму к перечислению.
| Что получили | Что это подтверждает | Что проверить дальше |
|---|---|---|
| Номер обращения | Регистрацию заявления | Приложены ли документы о продаже |
| Уведомление о прекращении | Дату окончания старого договора | Совпадает ли она с основанием расчёта |
| Расчёт возврата | Период и сумму | Все ли платежи учтены |
| Сообщение о перечислении | Отправку денег компанией | Поступление на указанный счёт |
Не путайте рассмотрение обычной жалобы и срок самого возврата. Если вместо расчёта приходит общее сообщение, попросите конкретные сведения по договору.
Как действовать при отказе или неверной сумме
Сначала направьте страховщику письменное требование: что именно не совпало, какую дату вы подтверждаете и какой документ прилагаете. Сохраните прежние обращения и ответ компании. Для денежного спора может потребоваться установленный досудебный порядок с обращением к финансовому уполномоченному; нарушения порядка работы страховщика можно обжаловать в Банк России. Конкретный путь зависит от содержания требования.
Не расторгайте договор под видом продажи, если фактически нужно только убрать одного человека: для этого есть изменение списка водителей. Если после продажи покупаете другой автомобиль, новый полис рассчитывается отдельно. Можно сравнить условия ОСАГО на Polis.online, указав новую машину и фактических водителей; остаток старой премии не превращается автоматически в скидку на новый договор.
Частые вопросы: осаго
ОСАГО прекращается автоматически после договора купли-продажи?
Нет. При замене собственника нужно подать страховщику заявление о досрочном прекращении и подтверждающий документ. Дату прекращения связывают с получением этого комплекта, поэтому откладывание обращения может уменьшить неиспользованный срок и рассчитанный возврат.
За какой день начинается расчёт неиспользованного срока?
Неиспользованный срок считают со дня, следующего за днём досрочного прекращения договора. Сверьте эту дату с подтверждением страховщика и календарём полиса. Не заменяйте точный подсчёт дней приблизительным числом оставшихся месяцев или условными тридцатидневными периодами.
Нужно ли распечатывать электронный полис ради возврата?
Электронный договор не требует специально создавать бумажный оригинал. При дистанционной подаче выбирают полис в личном кабинете и отправляют заявление с подтверждением продажи и реквизитами. Конкретные требования к файлам и подписи уточняют в сервисе страховщика.
Почему не возвращают 77% всей цены ОСАГО?
Доля 77% применяется к премии за неиспользованное время, а не ко всей стоимости независимо от даты продажи. Уже прошедший срок также учитывается. Для обычного годового полиса проверьте премию, остаток календарных дней и длительность договора.
Кому перечислят деньги, если собственник и страхователь разные?
Обращение и возврат относятся к страхователю по договору; полномочия представителя и допустимые реквизиты нужно подтвердить. Начните с проверки соответствующих строк полиса. Не указывайте счёт другого участника сделки без уточнения у страховщика порядка и необходимых документов.
Ещё в рубрике «ОСАГО»
 ОСАГООСАГО в такси — проверка страховщиков и повышение тарифов
Обязательное страхование в такси - проверка страховых компаний и повышение тарифов. Электронные паспорта для таксистов.
 ОСАГОСтраховщики могут начать платить 0,4% от сборов по ОСАГО за доступ
Страховые компании могут начать платить 0,4% от сборов по обязательному страхованию за доступ к данным в базе дочерней компании Центрального банка.
 ОСАГОВ России может существенно увеличиться количество нелегальных такси
В России в значительной степени может увеличиться количество такси, осуществляющих нелегальные перевозки. Почему это может произойти?
 ОСАГОНазваны основные признаки поддельного ОСАГО
Поддельный полис ОСАГО: по каким признакам можно отличить оригинальную страховку от поддельной? Как не стать жертвой мошенников?