Обновлено:
Как продлить КАСКО на кредитную машину без разрыва покрытия
Продление КАСКО на кредитный автомобиль: требования банка, смена страховщика, сравнение условий, даты покрытия и подтверждение передачи полиса.
До окончания КАСКО две недели. В салоне предлагают продление за 86 000 рублей, на сайте другой компании расчёт показывает 61 000. Разница заметная, но покупать только по цене рано: автомобиль может оставаться в залоге, а банк — требовать определённые условия защиты.
Продление решает сразу две задачи: сохранить подходящее страхование машины и выполнить условия своего кредитного договора, если он их предусматривает. Ниже — порядок проверки, список документов, календарь без разрыва покрытия и таблица сравнения предложений. Примеры расходов условные: конкретные последствия отсутствия полиса определяются вашими документами, а не этой моделью.
Нужно ли КАСКО на второй год кредита
У всех автокредитов нет одинакового требования. Посмотрите индивидуальные и общие условия, договор залога и положения о страховании. Одни продукты предусматривают защиту автомобиля, другие оформляются на иных условиях. Для второго года важна действующая обязанность по вашим документам.
Например, Т-Банк отдельно описывает автокредит наличными без обязательного КАСКО, а ВТБ публикует порядок передачи продлённого полиса для своих программ. Это разные банковские процессы. Примеры подтверждают, почему нельзя переносить правило одного кредита на другой: условия страхования при автокредите Т-Банка.
Начните с точного вопроса банку: «По моему договору требуется ли страхование на следующий период, какие риски и условия обязательны, когда и каким способом передать документы?». Сохраните ответ вместе с выпиской нужных пунктов. Это полезнее общей фразы менеджера «КАСКО всегда обязательно».
Какие документы открыть перед расчётом
Приготовьте действующий полис и его правила, кредитный договор, документы на автомобиль и требования банка к страхованию. Если за год меняли права, собственника, комплектацию или способ использования машины, отметьте изменения до расчёта нового договора.
Отдельно выпишите дату и время окончания защиты. Дата очередного платежа по кредиту не определяет срок КАСКО. День оплаты новой страховки тоже не всегда совпадает с началом покрытия. Эти три даты нужно проверить независимо.
| Документ | Что найти | Для чего |
|---|---|---|
| Кредитный договор | Положения о страховании и последствия изменения условий | Понять обязанность на следующий период |
| Требования банка | Риски, сумма, франшиза, выгодоприобретатель | Сравнить с проектом полиса |
| Действующее КАСКО | Дата и время окончания | Спланировать непрерывность |
| Правила нового продукта | Лимиты, исключения, порядок урегулирования | Оценить фактическую защиту |
| Документы автомобиля и водителей | Актуальные сведения | Не перенести прошлогодние ошибки |
Почему нельзя считать, что первый полис действует весь кредит
Кредит может длиться несколько лет, страховой договор — другой период. После окончания первого КАСКО нужно проверить, оформляется ли новый договор, как оплачивается следующий период и требуется ли подтверждение банку. Автоматическое списание денег не стоит путать с проверкой новых условий.
Если в первом году страхование входило в пакет салона или стоимость покупки, попросите показать документы отдельно. Запись «страховка включена» не объясняет длительность и риски. Для продления нужны реквизиты конкретного договора и его срок.
Уточните также, какие действия требуются при автоматическом продлении: подтверждение данных, осмотр, согласие на цену, передача полиса кредитору. Отсутствие письма от банка не означает, что эти действия уже выполнены.
Можно ли сменить страховую компанию
Смена компании — повод проверить соответствие нового предложения требованиям кредитора. Не ограничивайтесь вопросом «есть ли этот страховщик в списке?». Важны также конкретный продукт и условия полиса. У одной компании могут быть варианты, подходящие и не подходящие вашей задаче.
Попросите у банка актуальные требования и порядок принятия договора другого страховщика. Уточните, нужен ли предварительный проект полиса, заявление или иные документы. Устное согласие сотрудника не заменяет понятного подтверждения принятия условий.
Официальная страница ВТБ содержит инструкции по передаче продлённого КАСКО и работе со страховщиками: страхование для заёмщиков ВТБ. Применяйте её только к подходящей программе ВТБ; для другого банка получите его собственную инструкцию.
Сравнивайте не три цены, а три одинаковых задания
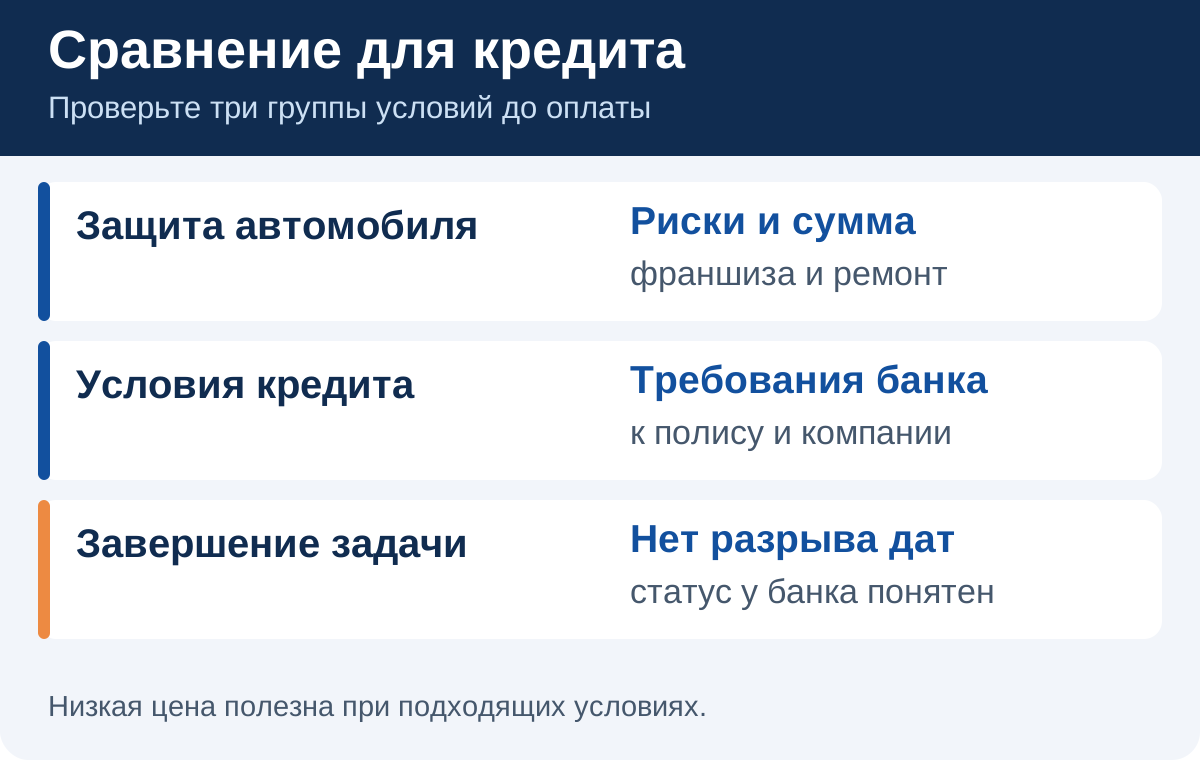
Сначала составьте исходное задание: автомобиль, водители, дата начала, риски, сумма, желаемая франшиза, способ ремонта и требования кредитора. Отправляйте одинаковые вводные всем компаниям. Тогда различие цены можно обсуждать предметно.
Сравнение «полное КАСКО без франшизы против угона и полной гибели с франшизой» не показывает чистую экономию. Это смена защиты. Она может быть осознанным решением, но должна быть видна в таблице и соответствовать задаче банка и владельца.
| Параметр | Предложение А | Предложение Б | Вопрос |
|---|---|---|---|
| Риски | Записать перечень | Записать перечень | Совпадают ли события? |
| Страховая сумма | Указать размер | Указать размер | По какой базе рассчитана? |
| Франшиза | Вид и размер | Вид и размер | Принимает ли её банк? |
| Ремонт | Место и порядок | Место и порядок | Удобен ли реальный процесс? |
| Выгодоприобретатель | Точная запись | Точная запись | Соответствует ли требованиям? |
| Начало защиты | Дата и условия | Дата и условия | Нужен ли осмотр? |
В качестве отправной точки можно сравнить стоимость КАСКО по страховым компаниям. Перед оплатой выбранного варианта проверьте требования кредитора и итоговые документы. Предварительная цена ещё не означает согласование полиса банком.
Франшиза и мини-КАСКО: когда требуется дополнительная проверка
Уменьшить цену можно изменением условий, но кредитная задача добавляет ограничение: не каждый желаемый вариант будет принят. Спросите банк о допустимом виде и размере франшизы, не делайте вывод только из расчёта страховщика.
Пример личных расходов при одном и двух ремонтах разобран в статье КАСКО с франшизой: как считать расходы. Для кредитной машины к этой таблице добавляется ещё один столбец — соответствие условиям залога.
Мини-КАСКО тоже не нужно считать готовой заменой обычному полису. Сначала составьте карту его рисков и лимитов, затем сравните её с требованиями банка. Полезный порядок описан в материале что покрывает мини-КАСКО.
Когда начинать продление
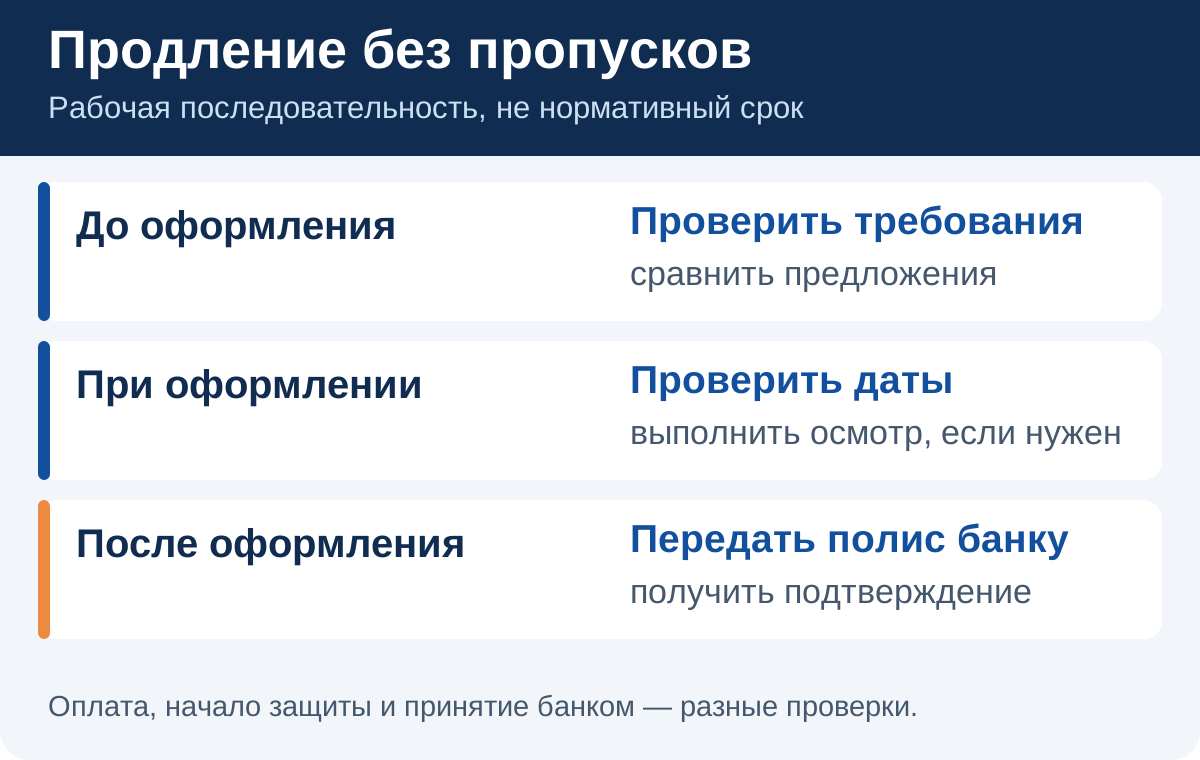
Организационно удобно начать за несколько недель: времени хватит на уточнение условий, расчёты и возможный осмотр. Это рекомендация по планированию, а не нормативный срок. Если ваш договор или банк требуют более ранних действий, следуйте их документам.
На первом этапе получите требования и предложения. Затем согласуйте спорные пункты. После этого оплатите выбранный договор, выполните условия начала покрытия и передайте подтверждение кредитору. Не оставляйте последний этап на момент после окончания старого полиса.
Если до окончания осталось несколько дней, сначала уточните, успеете ли завершить необходимые процедуры. Иногда новый договор нельзя считать действующим только по квитанции: могут оставаться осмотр или проверка документов. Это лучше выяснить до поездки, а не после события.
Расчётный пример: дешёвый полис и разные последствия
Пусть вариант А стоит 68 000 рублей и соответствует требованиям кредитора. Вариант Б — 49 000, но в нём не хватает нужного риска. Разница в премии — 19 000. Она имеет смысл как экономия только после подтверждения, что вариант Б решает ту же задачу.
Если документы кредита предусматривают последствия отсутствия подходящей защиты, запросите у банка расчёт этих последствий. В учебной модели дополнительные расходы за сопоставимый период составили бы 28 000 рублей. Тогда 19 000 «экономии» на страховке не компенсируют 28 000 других расходов. Число 28 000 здесь вымышлено: конкретный кредит нужно считать по его графику и условиям.
Даже если банк не требует КАСКО, остаётся вопрос защиты машины. Сравнение должно учитывать отдельно обязательства по кредиту и риск повреждения или утраты автомобиля. Одно решение не подменяет другое.
Как проверить отсутствие разрыва покрытия
Поставьте рядом конец старого договора и начало нового с учётом времени. Затем проверьте дополнительные условия начала страхования. Формулировка «полис с завтрашнего дня» недостаточна, если оплата, осмотр или подтверждение ещё не завершены.
Сохраните ответ компании на конкретный вопрос: «С какого момента автомобиль застрахован по этому договору после выполнения указанных действий?». Сравните его с документом. Если есть расхождение, уточните до окончания предыдущего периода.
Не пытайтесь закрыть уже случившееся повреждение покупкой нового договора. При переходе между компаниями фиксируйте состояние машины так, как требует выбранная программа. Это предотвращает спор о том, когда появились повреждения.
Почему важно получить подтверждение от банка
Передача PDF и принятие документа — разные события. Сохраните номер обращения или иной след подачи, проверьте статус обработки и уточните, нет ли замечаний. Особенно важно сделать это при смене компании или условий.
Удобно держать пакет в одной папке: требования, новый полис, правила, подтверждение оплаты и принятия банком. Через год эта папка станет основой следующего продления. Если кредит погашен или условия изменились, актуальность прежних требований всё равно нужно проверить заново.
Если до окончания полиса осталось мало времени
Соберите минимальный комплект: действующий полис, требования банка, сведения автомобиля и кредитного договора. Одновременно уточните у страховщика срок оформления и необходимость осмотра, а у банка — способ подачи нового договора и срок его проверки. Здесь важно согласовать два процесса, а не просто быстрее оплатить счёт.
Проверьте фактическое время окончания старой защиты и начала новой. Не рассчитывайте на неуказанный «льготный период» только потому, что вы остались в той же компании. Если перед оформлением нужен осмотр, спросите, как он влияет на начало покрытия и какие риски действуют до его завершения.
Когда выяснился возможный разрыв, запросите у компаний варианты его предотвращения и зафиксируйте ответы. Уведомление банка о трудностях само по себе не продлевает КАСКО и не меняет кредитный договор. Решение должно отражаться в подтверждённых условиях, а не в предположении, что все участники знают о вашей заявке.
Три подтверждения, после которых задача закрыта
Документы страховщика. У вас есть новый полис с правильным автомобилем, сроком, рисками, страховой суммой и другими выбранными условиями. Платёж прошёл, обязательные действия для начала покрытия выполнены. Если требуется осмотр, сохраните подтверждение его прохождения.
Подтверждение банка. Документ передан по установленному каналу; статус рассмотрения понятен. Если банк запросил исправление, его внесли и повторно подтвердили результат. Скриншот отправленного письма полезен для истории, но не заменяет ответ о соответствии полиса требованиям.
Собственный календарь. Старый и новый периоды сопоставлены, следующий срок контроля отмечен, комплект файлов сохранён в одном месте. Удобно отдельно записать номер договора, контакт страховщика и канал подачи полиса в банк. При следующем продлении начните с актуальных требований, а не с копирования прошлогодней заявки.
Такой порядок помогает и при смене страховой компании: документы новой компании проверяются тем же списком. Решение о смене принимается по цене и условиям сопоставимых предложений, а завершение задачи — по реальным подтверждениям. Это разные этапы, и пропуск последнего способен испортить даже удачную покупку.
Итоговый чек-лист продления
- Подтверждена обязанность страхования по конкретному кредиту.
- Получены актуальные требования к рискам и условиям.
- Предложения сравнивались по одинаковым вводным.
- Франшиза, сумма и выгодоприобретатель проверены.
- Осмотр и другие условия начала защиты выполнены.
- Проверены дата и время перехода между договорами.
- Документы переданы банку, результат принятия сохранён.
Хорошее продление заканчивается двумя понятными результатами: вы знаете, как защищён автомобиль, и понимаете, выполнены ли условия кредита. Низкая цена полезна тогда, когда оба результата сохраняются.
Частые вопросы: каско
Обязательно ли продлевать КАСКО на второй год?
Проверьте условия именно вашего кредитного договора. Требования различаются; нельзя переносить правила одного автокредита на другой.
Можно ли выбрать другого страховщика?
Проверьте требования банка к компании и условиям полиса. До оплаты нового предложения уточните порядок его согласования и передачи.
Когда начинать продление?
Оставьте время на расчёт, проверку банком и возможный осмотр. Точный рабочий срок зависит от компаний; не воспринимайте календарный совет как обязательный нормативный срок.
Достаточно ли оплатить новый полис?
Дополнительно проверьте начало покрытия, необходимые действия страховщика и подтверждение передачи документа банку, если это требуется вашим договором.
Считается ли отправленный банку PDF принятым полисом?
Отправка и принятие — разные статусы. Уточните результат проверки, особенно если банк запросил исправления или дополнительные документы.
Ещё в рубрике «КАСКО»
 КАСКОРоссияне стали водить аккуратнее: отмечается снижение числа
Россияне стали водить аккуратнее: отмечается снижение числа страховых случаев. Снижение страховых случаев по ОСАГО и КАСКО
 КАСКОКАСКО: что покрывает полис и когда откажут в выплате
КАСКО покрывает повреждение, угон и гибель самого автомобиля. Разбираем риски полиса, формы возмещения, типичные исключения, порядок действий после…
 КАСКООт чего зависит цена полиса КАСКО
Тарифы КАСКО свободные, единой формулы нет. Что считает страховщик, чем отличаются виды франшизы, зачем нужны GAP и неагрегатная сумма и как снизить…
 КАСКОЧто покрывает мини-КАСКО: риски, лимиты и личные расходы
Как проверить мини-КАСКО по пяти сценариям: ДТП, парковка, стекло, угон и полная гибель. Таблица покрытия, расчёт расходов и вопросы страховщику.