Обновлено:
КАСКО с франшизой: как работает и когда экономия оправданна
Условная и безусловная франшиза КАСКО: расчёты для одного и двух случаев, проценты, личный резерв и вопросы к договору перед оплатой.
Два предложения на один автомобиль: КАСКО за 75 000 рублей без франшизы и за 52 000 с франшизой 20 000. Второй вариант выглядит выгоднее на 23 000 рублей. Но эта разница — только первый платёж. После ремонта общая сумма расходов может измениться.
Франшизу стоит выбирать как правило распределения убытка, а не как кнопку скидки. Ниже сравним условную и безусловную франшизу, разберём один и два страховых случая, покажем расчёт личных расходов и соберём вопросы для проверки договора. Все денежные модели учебные: они не прогнозируют ваши аварии и не описывают тариф конкретной компании.
Что означает франшиза простыми словами
Франшиза определяет часть убытка, которую страховщик не возмещает на согласованных условиях. Важны размер, вид и случаи применения. Одной суммы «20 тысяч» недостаточно: она может вычитаться при каждом событии, работать только в части рисков или сопровождаться отдельными исключениями.
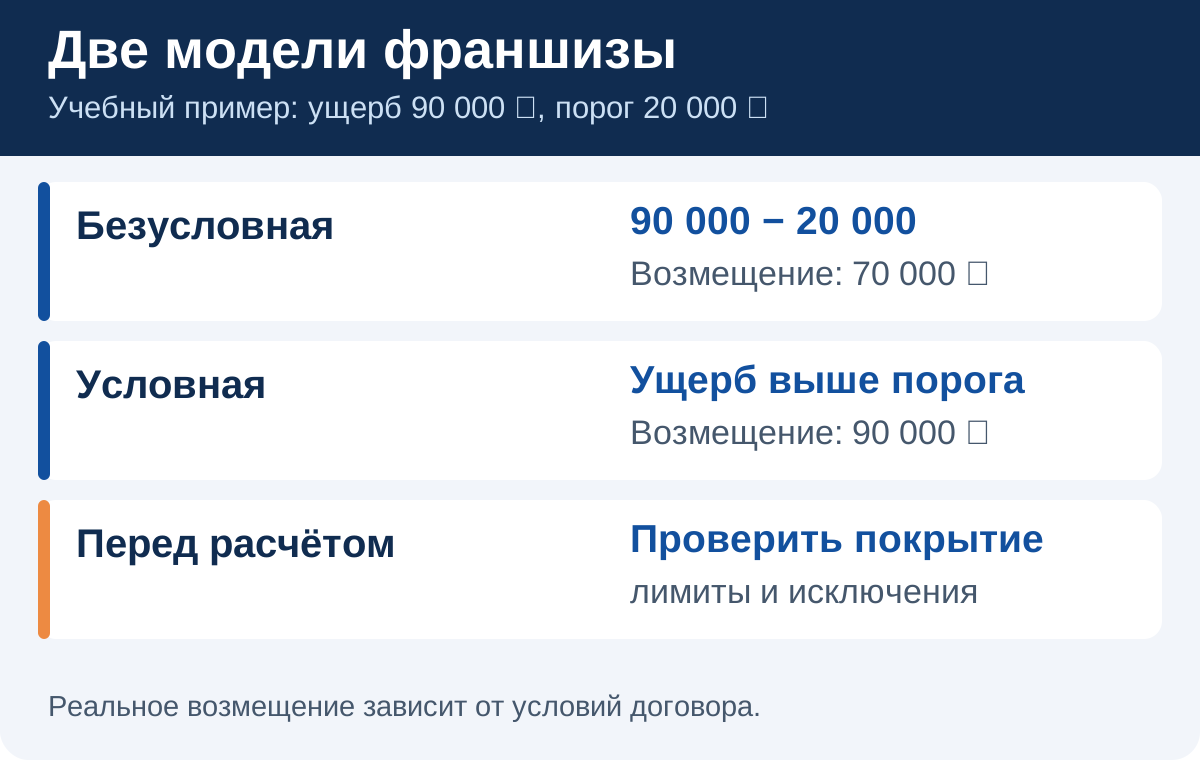
Основное различие условной и безусловной франшизы описано в разборе видов страховой франшизы. При безусловной франшизе её размер вычитают из возмещения. При условной сравнивают ущерб с порогом: если он выше порога, сама франшиза не вычитается по этой модели. Конкретный договор может содержать дополнительные условия.
Не смешивайте франшизу со страховой суммой. Страховая сумма задаёт предел защиты, франшиза — участие владельца в убытке. Снижение одного параметра не объясняет другой. Полис с большой страховой суммой и большой франшизой может хорошо защищать от крупной потери, но оставлять мелкий ремонт за ваш счёт.
Как работает безусловная франшиза
Возьмём условие: 20 000 рублей вычитаются из возмещения по каждому подходящему событию. При ремонте на 90 000 владелец участвует на 20 000, оставшаяся часть составляет 70 000. При ущербе 12 000 модель не даёт возмещения: сумма меньше франшизы.
Это упрощённая арифметика. На практике сначала нужно определить, относится ли событие к покрытию, какие расходы признаны и какие лимиты действуют. Только потом применяется франшиза. Нельзя заранее обещать выплату «смета сервиса минус двадцать тысяч», не посмотрев решение страховщика и договор.
Уточните и денежный поток. Вы платите свою часть сервису, страховщику или получаете денежное возмещение за вычетом франшизы? Суммарные расходы могут совпадать, а порядок действий — различаться. Это важно, если автомобиль нужен каждый день и нет времени разбираться после ДТП.
Как работает условная франшиза
В учебной модели порог тоже равен 20 000 рублей. Ущерб 12 000 остаётся за владельцем, а ущерб 90 000 проходит порог и возмещается без вычета этой франшизы. Сравнивать такой вариант с безусловным только по размеру порога нельзя.
Проверьте формулировку границы. Что происходит при сумме ровно 20 000? В описании продукта это может быть неочевидно. Нужна точная запись в документах, а не пересказ менеджера «при серьёзном ДТП оплатят всё». Также выясните, одинаковое ли правило действует для стекла, повреждения кузова и других рисков.
| Условный ущерб | Безусловная франшиза 20 000 ₽ | Условная франшиза 20 000 ₽ |
|---|---|---|
| 12 000 ₽ | Возмещение 0; расходы владельца 12 000 | Возмещение 0; расходы владельца 12 000 |
| 20 000 ₽ | Возмещение 0 | Результат сверить с точной границей в договоре |
| 90 000 ₽ | Возмещение 70 000; участие владельца 20 000 | Возмещение 90 000 по учебной модели |
В таблице предполагается, что событие признано страховым, нет других удержаний и лимит достаточен. Она показывает механику двух моделей, а не гарантирует фактическую выплату.
Сравнение на год: ноль, один и два случая
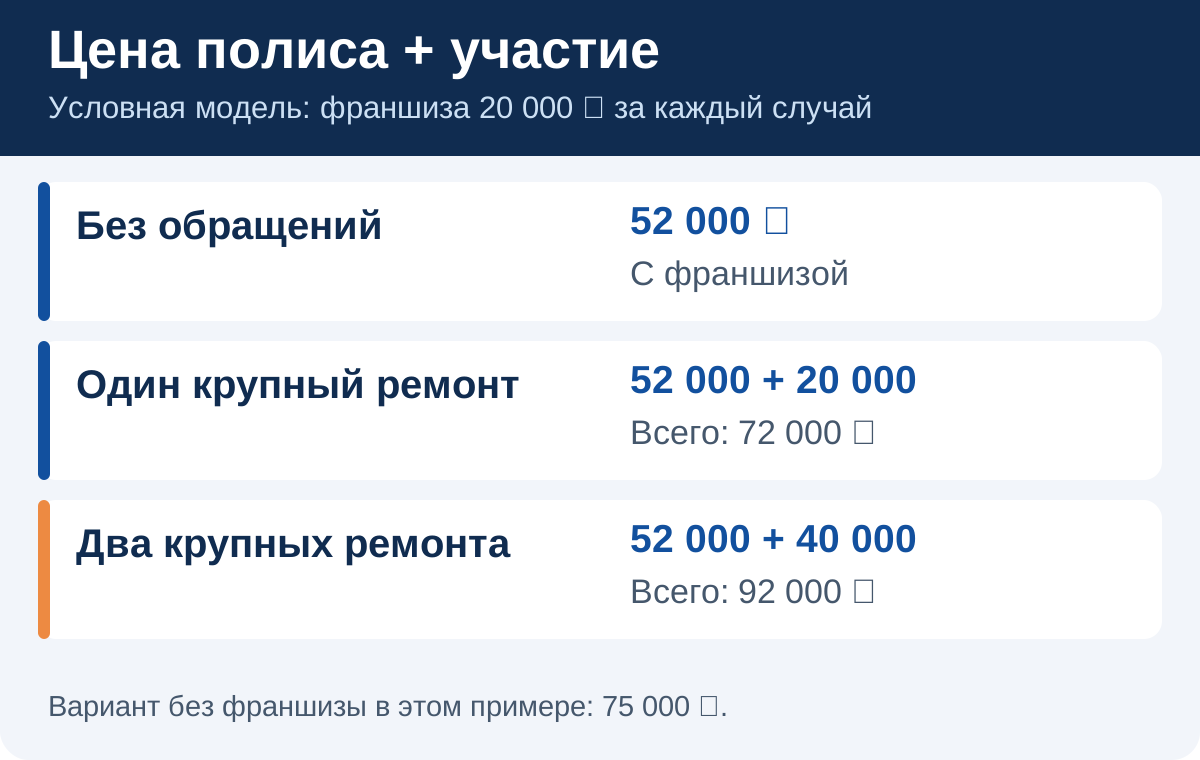
Вернёмся к исходным предложениям: 75 000 без франшизы и 52 000 с безусловной франшизой 20 000 на каждый случай. Пусть каждый рассматриваемый ремонт достаточно велик, чтобы применялась вся франшиза, а другие условия одинаковы.
| Сценарий | Полис без франшизы | Полис с франшизой | Разница личных расходов |
|---|---|---|---|
| Обращений нет | 75 000 ₽ | 52 000 ₽ | С франшизой меньше на 23 000 |
| Один покрываемый ремонт | 75 000 ₽ | 52 000 + 20 000 = 72 000 ₽ | С франшизой меньше на 3 000 |
| Два покрываемых ремонта | 75 000 ₽ | 52 000 + 40 000 = 92 000 ₽ | С франшизой больше на 17 000 |
Задача не в том, чтобы угадать число аварий. Таблица показывает чувствительность решения: насколько изменится семейный бюджет при разных событиях. Если уже один ремонт уничтожает удобный запас денег, маленькая цена полиса сама по себе не решает проблему.
Почему важно считать каждый случай отдельно
Если в договоре франшиза применяется к каждому событию, два отдельных повреждения могут означать два личных платежа. Не складывайте их заранее в один «ремонт за год». Уточните, как компания определяет одно событие и оформляет несколько повреждений.
Есть программы, где условия зависят от номера обращения или от обстоятельств ДТП. Названия «со второго случая», «льготная» или «динамическая» требуют чтения правил. Нельзя заменить их общей таблицей: у каждой модели своя точка, после которой меняются ваши расходы.
Попросите менеджера разобрать конкретный сценарий письменно: первый случай — парковочное повреждение, второй — ДТП с известным виновником. В ответе должны быть суммы и условия, а не только обещание «франшиза обычно возвращается».
Франшиза в процентах: от какой суммы считают
Процент выглядит небольшим, пока неизвестна база. Например, 1% от страховой суммы 3 000 000 рублей равен 30 000. А 1% от ущерба 100 000 — всего 1 000. Одинаковый процент даёт совершенно разные результаты.
Выпишите выражение целиком: процент, база расчёта, минимальный и максимальный размер, случаи применения. Если указано «не менее 30 000 рублей», небольшой процент может не уменьшить фактический платёж. Подставьте в формулу два-три собственных сценария и проверьте арифметику.
Не переводите процент в фиксированную сумму по памяти. При продлении могла измениться страховая сумма автомобиля, а значит, и денежное выражение условия. Сравнивайте актуальные документы на оба года.
Как выбрать размер под свой бюджет
Начните с ликвидного резерва: сколько вы можете направить на ремонт в ближайшие дни без займа и без нарушения обязательных платежей? Эта сумма — полезная граница для обсуждения, хотя она не определяет подходящий продукт сама по себе.
Затем получите несколько вариантов с одинаковым набором рисков. Пусть меняется только франшиза, а не одновременно возраст машины, место ремонта и лимит. Посчитайте экономию на премии и личные расходы при одном и двух событиях. Если условия меняются сразу по нескольким параметрам, пометьте это отдельно.
Сопоставимые предложения можно запросить через расчёт КАСКО с франшизой. После расчёта вернитесь к документам выбранной компании: размер скидки не заменяет проверку правил урегулирования.
Что проверить в договоре до оплаты
- Вид. Условная или безусловная модель, возможные дополнительные условия.
- Размер. Фиксированная сумма либо процент с понятной базой.
- Периодичность. Каждый случай, определённый номер обращения или отдельные риски.
- Исключения. Когда франшиза не применяется и чем это подтверждается.
- Способ расчёта. Кто и на каком этапе определяет признанный ущерб.
- Денежный поток. Кому и когда платит владелец.
- Кредит. Принимает ли банк выбранное условие, если машина в залоге.
Официальные условия конкретной программы можно дополнительно сверить на странице страховщика о КАСКО с франшизой. Рекламная страница помогает найти продукт, но итоговый выбор закрепляют полис и приложенные к нему правила.
Как франшиза связана с кредитом и мини-КАСКО
Если автомобиль заложен банку, согласование условий может быть частью задачи. Даже выгодный по личным расходам вариант нужно проверить на соответствие кредитному договору. Последовательность разобрана в материале как продлить КАСКО на кредитную машину.
Франшиза и сокращённый набор рисков также не равны друг другу. Полис может покрывать широкий набор событий с вашим участием в расходах, а может покрывать только несколько сценариев. Разницу объясняет статья что покрывает мини-КАСКО. Иногда два дешёвых предложения решают совсем разные задачи.
Пять тысяч экономии могут изменить выбор
Посчитаем ещё одну условную пару: 60 000 рублей без франшизы и 55 000 с безусловной франшизой 20 000 на каждый случай. Другие условия в этой модели одинаковы. Без обращений экономия составляет 5 000. При одном покрываемом ремонте, достаточно большом для применения всей франшизы, личные расходы составят 75 000 против 60 000 — на 15 000 больше.
Это не означает, что любой такой вариант невыгоден. Покупатель может сознательно оставлять часть риска себе ради меньшего первого платежа. Но теперь решение можно оценить по величине экономии: за сокращение премии на 5 000 человек принимает возможность дополнительного участия на 20 000 при одном событии. Для другого семейного бюджета та же пара будет неудобной.
Полезная проверка — сравнить экономию на премии с одной полной франшизой. В первой модели статьи экономия 23 000 перекрывает участие 20 000 при одном подходящем случае. Во второй экономия только 5 000. Положение меняется ещё до попытки прогнозировать вероятность ДТП. Однако итог всегда зависит и от покрытия: арифметика имеет смысл, только если остальные условия действительно совпадают.
Рабочий лист для своего расчёта
Запишите рядом два предложения: премия, франшиза в рублях, набор рисков, лимит, место ремонта и условия для допущенных водителей. Под каждой ценой оставьте три строки для расходов при нуле, одном и двух событиях. Для маленького ущерба посчитайте личные расходы отдельно: они могут быть меньше размера франшизы, если весь ремонт остаётся за владельцем.
Если хотя бы один сценарий превышает доступный резерв, отметьте это прямо в таблице. Затем запросите альтернативу с меньшим личным участием и теми же рисками. Не компенсируйте нехватку резерва исключением нужного риска, пока не оцените размер возможной потери: это другой способ экономии и другая ответственность.
Сохраните выбранное предложение, правила и собственный расчёт вместе. При продлении повторите сравнение с новыми суммами. Прежняя франшиза может остаться удобной, а экономия на премии — сократиться. Либо стоимость машины и ремонта изменит вашу оценку достаточного резерва. Прошлогодняя скидка не отвечает на эти вопросы за новый договор.
Какое решение считать обоснованным
Хороший выбор можно объяснить без слова «скидка»: «Я сохраняю нужные риски, могу оплатить такую часть ремонта и понимаю расходы при повторном случае». Если объяснение заканчивается на низкой цене первого платежа, расчёт ещё не завершён.
Сохраните таблицу сравнений рядом с полисом. Через год она поможет увидеть, что изменилось: цена договора, размер франшизы, число случаев или набор рисков. Так продление становится проверкой условий, а не повторением прошлой покупки по привычке.
Частые вопросы: каско
Какая разница между условной и безусловной франшизой?
В упрощённой модели безусловная франшиза вычитается из возмещения. Условная задаёт порог: выше него сама франшиза не вычитается. Точное правило, границу и исключения проверяйте в договоре.
Применяется ли франшиза один раз за год?
Не обязательно. Она может применяться к каждому событию либо по иной схеме. Это нужно проверить в условиях конкретного договора.
Что происходит, если ремонт дешевле франшизы?
При обычной безусловной модели возмещение по такому ущербу равно нулю. При этом личные расходы соответствуют стоимости ремонта, а не обязательно полному размеру франшизы.
Почему франшизу в процентах нельзя сравнивать без базы?
Один процент от стоимости автомобиля и один процент от ущерба дают разные суммы. Уточните базу, минимальный размер и случаи применения.
Подойдёт ли франшиза для кредитной машины?
Выбранные условия должны соответствовать требованиям вашего банка, если они предусмотрены кредитным договором. До оплаты проверьте допустимый вид и размер франшизы.
Ещё в рубрике «КАСКО»
 КАСКОРоссияне стали водить аккуратнее: отмечается снижение числа
Россияне стали водить аккуратнее: отмечается снижение числа страховых случаев. Снижение страховых случаев по ОСАГО и КАСКО
 КАСКОКАСКО: что покрывает полис и когда откажут в выплате
КАСКО покрывает повреждение, угон и гибель самого автомобиля. Разбираем риски полиса, формы возмещения, типичные исключения, порядок действий после…
 КАСКООт чего зависит цена полиса КАСКО
Тарифы КАСКО свободные, единой формулы нет. Что считает страховщик, чем отличаются виды франшизы, зачем нужны GAP и неагрегатная сумма и как снизить…
 КАСКОКак продлить КАСКО на кредитную машину без разрыва покрытия
Продление КАСКО на кредитный автомобиль: требования банка, смена страховщика, сравнение условий, даты покрытия и подтверждение передачи полиса.