Обновлено:
Что покрывает мини-КАСКО: риски, лимиты и личные расходы
Как проверить мини-КАСКО по пяти сценариям: ДТП, парковка, стекло, угон и полная гибель. Таблица покрытия, расчёт расходов и вопросы страховщику.
Мини-КАСКО привлекает ценой: застраховать машину хочется, а полный полис кажется дорогим. Главный вопрос возникает позже — после царапины на парковке, повреждения стекла или столкновения с водителем без ОСАГО. Именно тогда выясняется, какой сценарий был включён в договор.
Название «мини» не описывает единый для рынка набор рисков. Поэтому выбирать такой полис нужно от своей задачи: какую потерю вы хотите передать страховщику, а какую готовы оплачивать самостоятельно. Разберём карту событий, лимиты, ограничения и расчёт личного бюджета. Цифры в моделях условные и не являются ценами действующих программ.
Чем мини-КАСКО отличается от ОСАГО
ОСАГО связано с гражданской ответственностью владельца автомобиля. КАСКО относится к защите самой машины на условиях договора. Поэтому наличие ОСАГО не делает отдельную защиту автомобиля бессмысленной, а мини-КАСКО не заменяет обязательную автогражданку.
Для проверки покупки полезно сформулировать два вопроса отдельно: «Как застрахована моя ответственность?» и «За какие повреждения или утрату моей машины заплатят?». Если ответы смешаны, возникает ожидание защиты, которой в документах нет.
Три полиса с похожим рекламным описанием могут включать разные условия. В одном есть только определённый вид ДТП, в другом — угон и полная гибель, в третьем — ограниченный лимит ремонта. Сначала найдите перечень рисков, затем смотрите цену.
Почему два мини-полиса могут защищать по-разному
Условия определяет конкретная программа. Например, Т-Страхование описывает «Каско Драйв» как защиту в определённых ДТП с установленным виновником, когда виноват не владелец полиса. Это пример ограниченного сценария, а не универсальное определение всех мини-полисов: официальное описание мини-КАСКО страховщика.
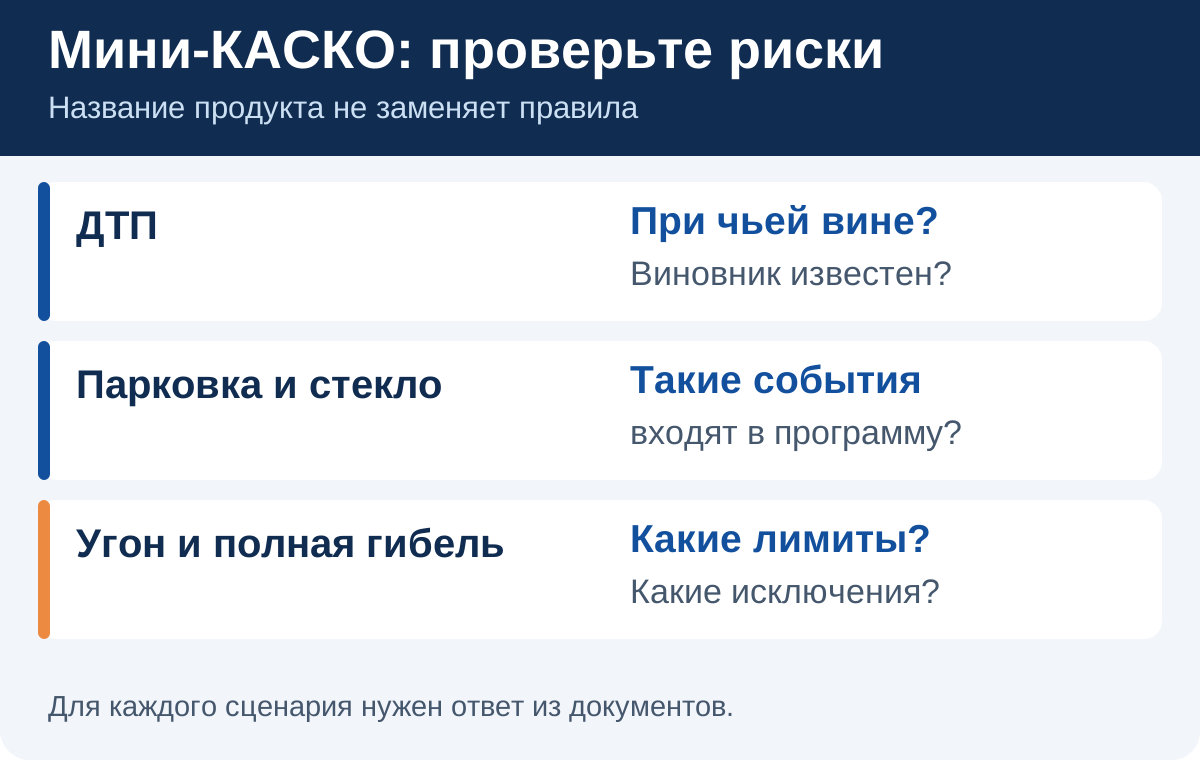
Из этого следует практическая проверка: не спрашивайте только «покрывает ли ДТП?». Уточните, какое именно ДТП, при чьей вине, какие документы нужны и что произойдёт, если виновник неизвестен. Один дополнительный вопрос может изменить оценку предложения сильнее, чем несколько тысяч рублей скидки.
Отдельно проверьте дополнительные тарифы внутри программы. Переход между пакетами может менять не только сумму, но и риски. Наличие слова «угон» на общей странице продукта не подтверждает, что этот риск есть именно в выбранной вами версии.
Составьте карту из пяти собственных сценариев
Возьмите ситуации, которые действительно волнуют: другой водитель ударил автомобиль, вы повредили его сами, машину поцарапали без известного виновника, разбилось стекло, произошёл угон. Для каждого сценария поставьте один из трёх ответов: «включён», «не включён», «нужно уточнить».
| Сценарий | Что искать в правилах | Вопрос компании |
|---|---|---|
| Столкновение с другим автомобилем | Определение ДТП и условие о вине | Нужно ли установить виновника? |
| Самостоятельное повреждение | Ущерб по действиям допущенного водителя | Покроют ли удар о столб? |
| Парковка без виновника | Неизвестный участник, действия третьих лиц | Что будет, если нет второй машины и её данных? |
| Стекло или природное событие | Отдельные риски и условия оформления | Включены ли камень, ветка и повреждение стекла? |
| Угон или полная гибель | Перечень рисков и определение полной гибели | Есть ли эти риски в моём тарифе? |
Сохраните эту таблицу до оплаты. Пустая ячейка — не повод делать удобное предположение. Уточните условие письменно. Так вы сравниваете конкретную защиту, а не настроение от рекламного названия.
Лимит: машина может стоить больше, чем полис покрывает
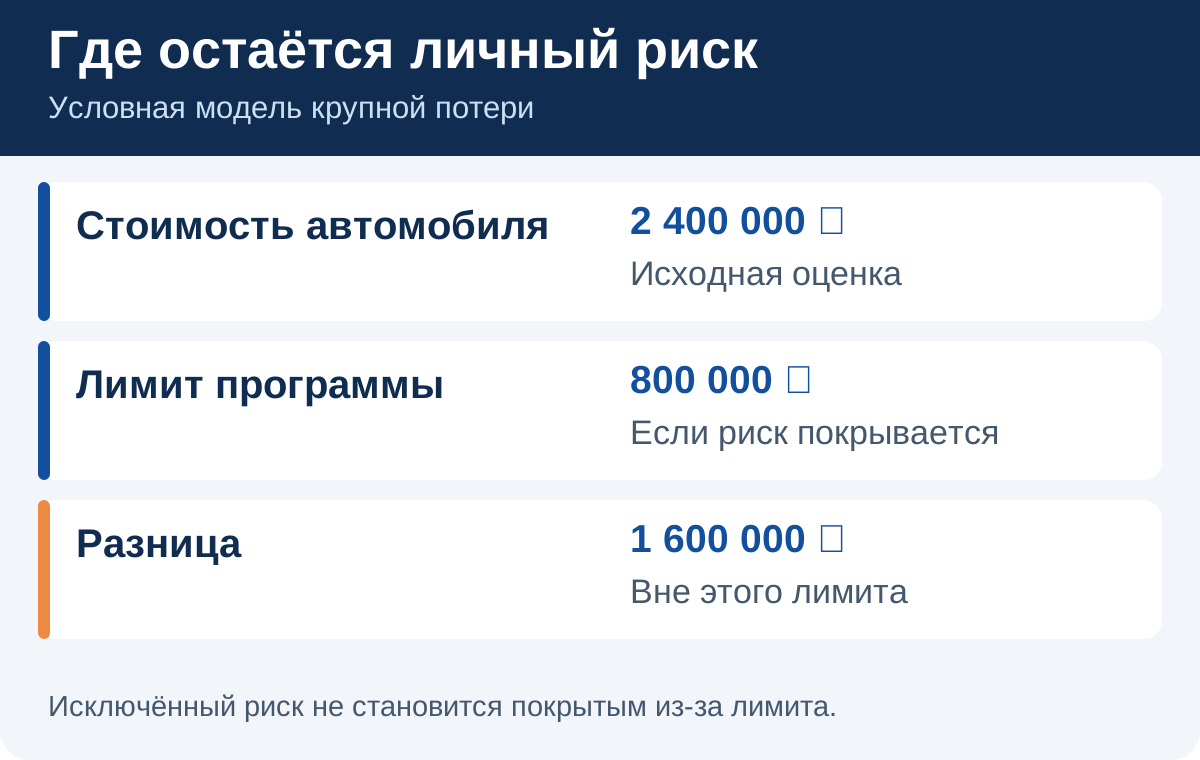
Допустим, автомобиль оценивается в 2 400 000 рублей, а выбранная программа ограничивает возмещение суммой 800 000. Даже если нужное событие включено, предел защиты не равен цене машины. В учебном примере разница составляет 1 600 000 рублей.
При небольшом ремонте этот разрыв может не проявиться. При крупном повреждении или утрате он становится ключевым. Поэтому сравнивайте не только вероятность события, но и последствия сверх лимита. Фраза «машина застрахована» без уточнения суммы слишком общая.
Проверьте, как лимит действует при нескольких обращениях. Он может быть привязан к событию или изменяться по условиям договора. Не считайте остаток защиты самостоятельно, пока не выяснили правило. Если продукт нужен ради крупной потери, этот пункт важнее быстрого оформления.
Франшиза: ещё один уровень личных расходов
Даже у покрываемого события может оставаться ваша часть расходов. Для сравнения выпишите рядом две строки: «не покрываемые события» и «личное участие в покрываемом событии». Они описывают разные ограничения и не компенсируют друг друга.
Учебная модель: ремонт стоит 120 000, лимит достаточен, применяется безусловная франшиза 15 000. При отсутствии других удержаний расчётная часть страховщика — 105 000. Если же событие вообще не входит в защиту, формулу с франшизой применять нельзя.
Подробный расчёт личных расходов и разных видов условия есть в материале как работает франшиза в КАСКО. Это следующий шаг после проверки перечня рисков, а не замена такой проверки.
Сравнение расходов: когда низкая цена вводит в заблуждение
Рассмотрим две условные программы. Первая стоит 18 000 рублей и покрывает выбранные ДТП. Вторая стоит 62 000 и включает более широкий перечень событий. В обеих для этой модели нет франшизы. Допустим, парковочный ремонт на 45 000 не входит в первую программу, но входит во вторую.
| Учебный сценарий | Узкая программа | Более широкая программа |
|---|---|---|
| Без страховых событий | 18 000 ₽ | 62 000 ₽ |
| Один такой парковочный ремонт | 18 000 + 45 000 = 63 000 ₽ | 62 000 ₽ при признанном покрытии |
| Два таких отдельных ремонта | 18 000 + 90 000 = 108 000 ₽ | Результат зависит от лимитов и условий второго случая |
Здесь нет вывода, что более широкий полис всегда выгоднее. Таблица показывает другое: цену защиты надо соединять с событиями, которые остаются на вашем бюджете. Для человека, которому важна только одна крупная угроза, узкая программа может решать задачу. Для другого владельца тот же продукт оставит без ответа его главный сценарий.
Как проверить защиту от водителя без ОСАГО
Если именно такой риск стал причиной покупки, попросите разобрать его отдельно. Из общего слова «ДТП» нельзя вывести порядок оплаты в ситуации с бесполисным виновником. Нужны формулировки вашего продукта и способ подтверждения обстоятельств.
Разделите четыре вопроса: виновник установлен или нет; у него есть договор ОСАГО или нет; кто признаёт обстоятельства; какие документы нужны вашему страховщику. Не переносите ответ на один вариант сразу на остальные три.
До покупки полезно написать компании короткий сценарий: «Мой автомобиль повреждён другим водителем, его данные известны, ОСАГО у него нет. Как действует именно выбранный тариф?». Письменный ответ не меняет договор, но помогает найти нужные пункты и убрать неясность.
Что делать, если автомобиль кредитный
Сначала получите требования банка к заложенной машине. Узкая программа может не соответствовать нужным рискам, страховой сумме или условиям выгодоприобретателя. Само название «КАСКО» на документе не подтверждает, что банк примет этот вариант.
Не оплачивайте полис в надежде согласовать его потом. Сначала сопоставьте требования с проектом договора и получите подтверждение порядка принятия. Подробный процесс разобран в статье продление КАСКО на кредитный автомобиль.
Как сравнить мини-КАСКО между компаниями
- Выберите два-три события, ради которых покупаете защиту.
- Запросите правила и перечень рисков каждого варианта.
- Зафиксируйте лимит, франшизу и условия по вине участников.
- Сравните ограничения по автомобилю и допущенным водителям.
- Посчитайте расходы в одинаковых условных сценариях.
- Проверьте порядок заявления события и способ ремонта или выплаты.
Предложения для первого сравнения можно посмотреть в разделе мини-КАСКО для автомобиля. После выбора вернитесь к документам страховщика и заполните карту событий. Калькулятор помогает найти вариант, а карта объясняет, что вы покупаете.
Не требуйте от узкого продукта возможностей более широкого. Если он честно решает вашу задачу и оставшиеся расходы приемлемы, низкая цена может быть обоснованной. Если основной риск попал в исключения, обсуждайте другой набор защиты.
Какие документы сохранить
Сохраните полис, применённую редакцию правил, подтверждение оплаты, перечень рисков и ответы на неоднозначные вопросы. Для подписки или платежей частями отдельно проверьте период защиты, порядок продления и прекращения платежей.
Удобно сделать одну страницу личных заметок: «Что включено», «Что не включено», «Куда сообщать», «Какой личный резерв нужен». Она не заменяет договор, но поможет быстро открыть правильный документ после происшествия, когда читать длинную рекламную страницу уже поздно.
Парковочное повреждение: разбор по документам
Вы возвращаетесь к автомобилю и видите вмятину на двери. Другая машина уехала, виновник неизвестен. Первый вопрос к полису — покрывает ли он повреждение при таких обстоятельствах и какие документы требуются. Цена ремонта появляется позже; она не делает исключённое событие страховым.
Не заменяйте описание фактов более удобным сценарием. Зафиксируйте обнаруженное повреждение и действуйте по инструкции страховщика. Если программа рассчитана только на ДТП с установленным виновником, фраза «кто-то, вероятно, задел на парковке» не подтверждает выполнение её условий. И наоборот, более широкое покрытие тоже нужно подтвердить документами, а не названием «полное».
При выборе программы заранее задайте этот вопрос двумя способами: виновник известен и оформлены требуемые документы; виновник неизвестен, повреждение обнаружено позже. Попросите указать соответствующий пункт правил. Разные ответы на эти сценарии часто объясняют разницу между дешёвым мини-полисом и более широким КАСКО.
Как читать предложение за несколько минут
Сначала найдите точное название продукта и редакцию правил. Затем выпишите покрываемые события, лимит по каждому из них и требования к участникам ДТП. Если в предложении есть только «защита от аварии», запросите уточнение: какая авария, при чьей вине, с каким подтверждением и на какую сумму?
Следующий проход — исключения, франшиза и порядок возмещения. Найдите ответы для своей машины: ремонт на станции или деньги, какие повреждения не оплачивают, сколько обращений допускается, какие действия нужны при событии. Ответ «решим после ДТП» не помогает сопоставить предложения до оплаты.
Последний проход — сценарий крупной потери. Для автомобиля стоимостью 2,4 млн рублей лимит 800 тысяч означает существенный непокрытый остаток в учебной модели этой статьи. Если угон вообще не входит в программу, арифметика лимита по ДТП не показывает защиты от угона. Рассматривайте риск и лимит вместе.
Итоговое описание подходящего мини-полиса должно быть конкретным: «Он покрывает вот эти события с таким лимитом; парковочные повреждения без виновника я оставляю за свой счёт; запас денег позволяет это сделать». Если перечислить ограничения не получается, изучение предложения ещё не закончено.
Как понять, что вы выбрали подходящую программу
Вы можете назвать конкретное покрываемое событие, достаточный для своей задачи лимит и личные расходы. Вы знаете, что делать при неизвестном виновнике и какие повреждения придётся оплачивать самостоятельно. Если эти ответы есть, выбор основан на условиях.
Если ответ только один — «это самое дешёвое КАСКО» — вернитесь к карте рисков. Полезный мини-полис отличается не размером названия, а тем, что выбранная часть защиты совпадает с вашим реальным сценарием.
Частые вопросы: каско
Есть ли единый набор рисков мини-КАСКО?
Нет. Название не определяет одинаковое покрытие для всех программ. Сравнивайте полис и правила конкретного продукта.
Покрывает ли мини-КАСКО ДТП по моей вине?
Только если такой сценарий входит в выбранную программу и соблюдены её условия. Некоторые узкие продукты рассчитаны на другие обстоятельства.
Оплатят ли повреждение на парковке без виновника?
Это зависит от покрытия и требований к подтверждению события. Проверьте этот сценарий отдельно, а не по общему обещанию защиты от ДТП.
Можно ли заменить ОСАГО мини-КАСКО?
Нет. ОСАГО и защита собственного автомобиля решают разные задачи. Покупка мини-КАСКО не заменяет обязательное страхование ответственности.
Подходит ли мини-КАСКО для кредитного автомобиля?
Не автоматически. Если кредитный договор содержит требования к КАСКО, сопоставьте с ними каждый риск, лимит и прочие условия выбранного продукта.
Ещё в рубрике «КАСКО»
 КАСКОКАСКО с франшизой: как работает и когда экономия оправданна
Условная и безусловная франшиза КАСКО: расчёты для одного и двух случаев, проценты, личный резерв и вопросы к договору перед оплатой.
 КАСКОРоссияне стали водить аккуратнее: отмечается снижение числа
Россияне стали водить аккуратнее: отмечается снижение числа страховых случаев. Снижение страховых случаев по ОСАГО и КАСКО
 КАСКОКАСКО: что покрывает полис и когда откажут в выплате
КАСКО покрывает повреждение, угон и гибель самого автомобиля. Разбираем риски полиса, формы возмещения, типичные исключения, порядок действий после…
 КАСКООт чего зависит цена полиса КАСКО
Тарифы КАСКО свободные, единой формулы нет. Что считает страховщик, чем отличаются виды франшизы, зачем нужны GAP и неагрегатная сумма и как снизить…