Обновлено:
GAP в КАСКО: как проверить доплату при угоне и тотале
Что компенсирует GAP, как влияют лимит, годные остатки и условия основного КАСКО: три учебных расчёта и проверка договора до покупки дополнительной защиты.
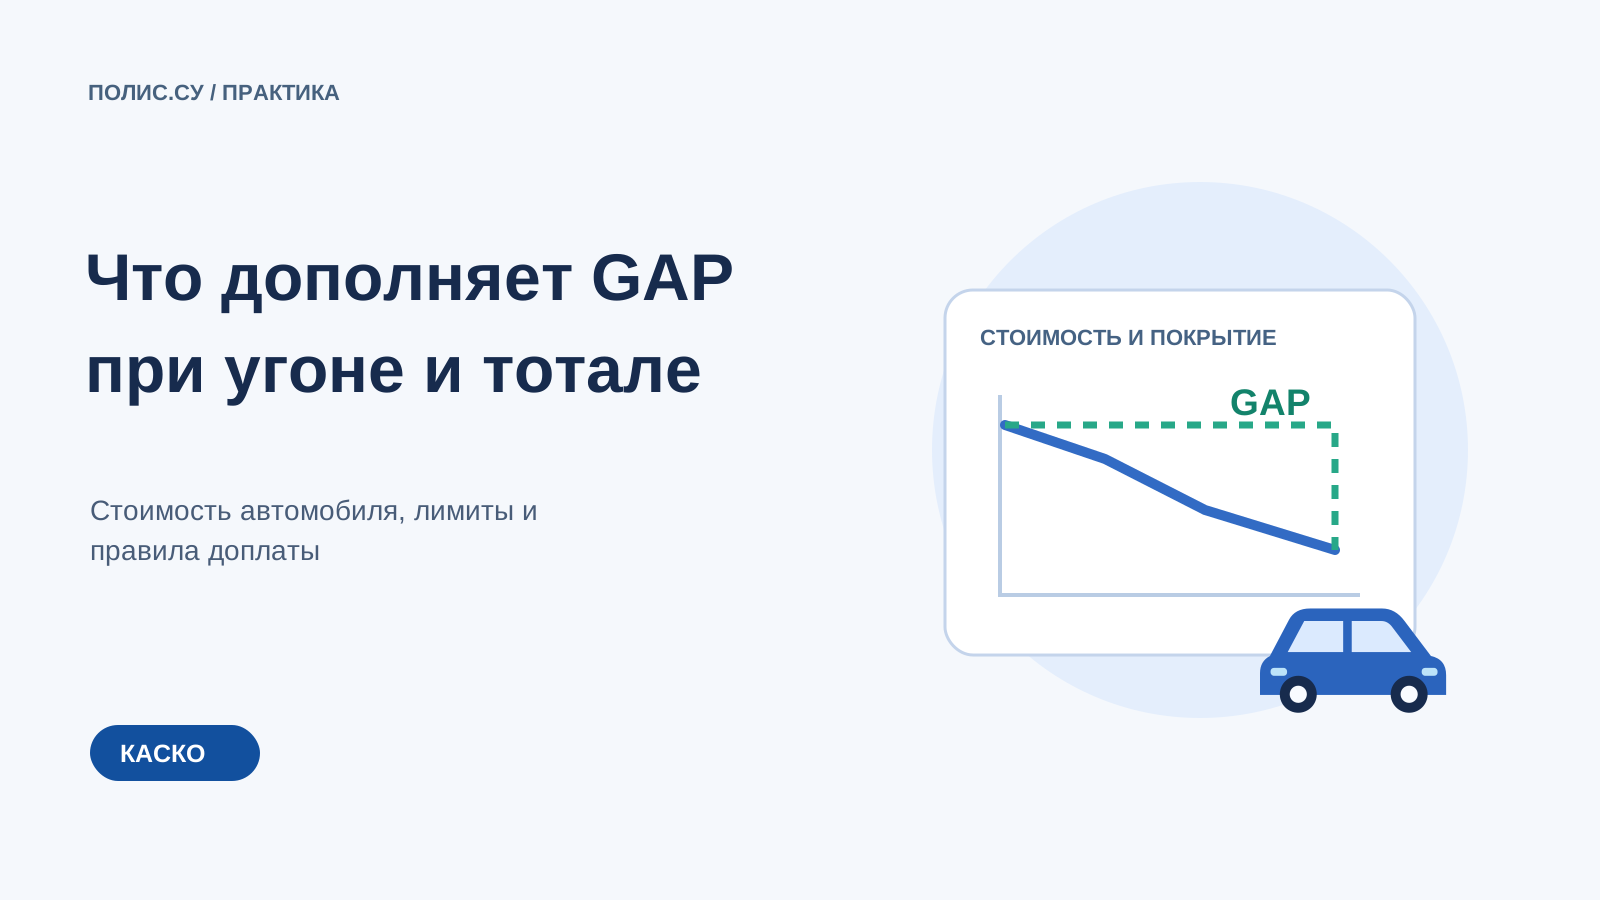
GAP — дополнительная страховая защита на случай утраты автомобиля или его полной гибели, которая может компенсировать предусмотренную договором разницу между базовой стоимостью машины и возмещением по КАСКО. Точная база, лимит и исключения зависят от программы. GAP не означает безусловную выплату первоначальной цены автомобиля и не оплачивает любой ремонт.
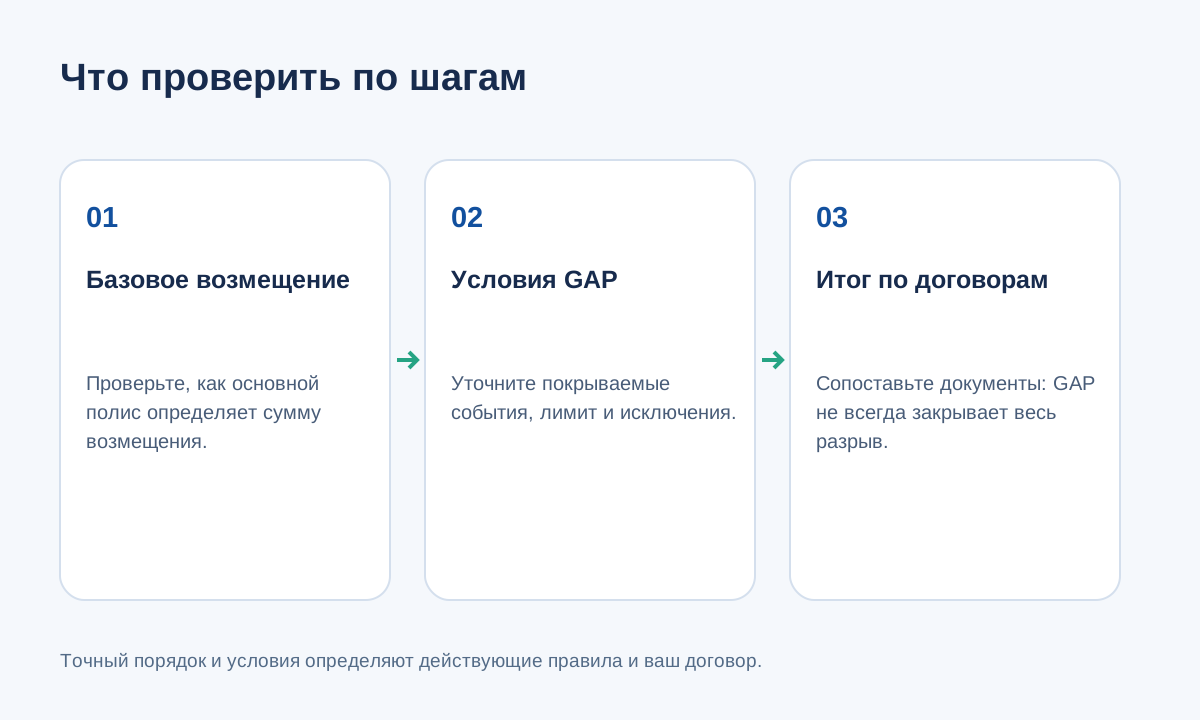
Главный вопрос перед покупкой — какую именно разницу застраховали. Стоимость по договору купли-продажи, страховая сумма КАСКО и остаток кредита могут не совпадать. Поэтому оценивать полезность GAP нужно вместе с условиями основного полиса: сначала понять выплату по КАСКО, затем проверить, что добавит дополнительная защита.
Какой финансовый разрыв закрывает GAP
В договоре КАСКО может быть предусмотрено уменьшение страховой суммы или иной расчёт возмещения при хищении и полной гибели. Если после страхового события выплата меньше определённой исходной стоимости, у владельца появляется разрыв. Отдельные программы GAP рассчитаны именно на него. Но механизм не одинаков для всех страховщиков: нельзя подставлять чужую таблицу амортизации в свой полис.
Проверьте, уменьшается ли страховая сумма по вашему основному договору и как определяется возмещение на нужную дату. Если КАСКО уже предусматривает подходящую фиксированную сумму, дополнительная опция может давать меньший эффект, чем ожидается из рекламного описания. Это не повод автоматически отказываться: нужно сравнить конкретные покрытия и расходы, включая дополнительные риски, если они прямо включены.
Чем отличаются основные варианты GAP
Под одним названием встречаются разные способы определить защищённую стоимость. В одном варианте ориентиром служит цена приобретения автомобиля, в другом — страховая стоимость или сумма по договору КАСКО. Также встречаются решения, связанные с финансовыми обязательствами владельца. Сами названия не позволяют достоверно установить формулу выплаты.
| Что проверять | Почему это важно | Что попросить показать |
|---|---|---|
| Базовая стоимость | Определяет исходную точку расчёта | Сумму и документ, которым она подтверждается |
| Вычитаемые суммы | Не вся разница обязательно возмещается | Учёт КАСКО, остатков и иных компенсаций |
| Лимит GAP | Может ограничить итог | Рубли, проценты и правила применения |
| Срок | Не всегда совпадает со сроком одного полиса КАСКО | Начало, окончание и требования к продлению КАСКО |
Заполните эти строки для своего предложения. Если менеджер отвечает только «доплатим до ста процентов», попросите показать соответствующий пункт договора и числовой пример.
Когда GAP может сработать
Типичная задача — дополнительная защита при хищении либо полной фактической или конструктивной гибели автомобиля, признанной по основному КАСКО. Определение полной гибели берут из условий основного договора. Универсального для всех компаний процента стоимости ремонта, после которого наступает «тотал», нет.
Для обычной царапины, разбитого стекла или ремонта крыла GAP сам по себе не нужен. Эти убытки регулируются основным КАСКО в пределах выбранных рисков. Нельзя также предполагать, что GAP исправит любой отказ по основному полису: дополнительный договор может прямо связывать страховой случай с признанием события по КАСКО. Сначала проверьте, что покрывает КАСКО и какие исключения действуют.
Учебный сценарий: угон без дополнительных вычетов
Учебный расчёт, условия вымышлены. База по GAP — 3 000 000 ₽. По действующему КАСКО за признанное хищение определено возмещение 2 640 000 ₽. Условный договор GAP покрывает именно эту разницу, иных вычетов нет, лимит составляет 500 000 ₽. Разрыв равен 360 000 ₽; он меньше лимита, поэтому модель дополнительного возмещения даёт 360 000 ₽.
Суммарно в учебной модели получается 3 000 000 ₽. Из этого нельзя делать вывод, что любой владелец машины за три миллиона получит столько же. В реальном договоре база может быть иной, действуют ограничения возраста и стоимости автомобиля, сроки уведомления и условия выплаты. Не переносите использованное здесь снижение на все полисы: это исходное условие конкретного примера.
Учебный сценарий: лимита недостаточно
Учебный расчёт. Защищённая база — 3 000 000 ₽, возмещение по КАСКО — 2 400 000 ₽. Разница составляет 600 000 ₽, но лимит дополнительного полиса — 400 000 ₽. При условии, что весь разрыв относится к покрытию, GAP в модели ограничится 400 000 ₽. Общая денежная сумма составит 2 800 000 ₽, а 200 000 ₽ останутся непокрытыми.
Это объясняет, почему слово «полная» в описании защиты не заменяет лимит в рублях. Если лимит указан процентом, уточните базу процента: от первоначальной цены, страховой суммы или иной величины. Затем пересчитайте его в деньги. Для нескольких лет действия проверьте, сохраняется ли исходный лимит и защищённая база либо они меняются по условиям программы.
Учебный сценарий: тотальная гибель и годные остатки
Учебный расчёт. Условная стоимость на дату события по КАСКО — 2 400 000 ₽. Владелец оставляет себе годные остатки, оценённые в 600 000 ₽, и получает 1 800 000 ₽ денежного возмещения. База GAP — 3 000 000 ₽. Нельзя автоматически требовать GAP в размере 1 200 000 ₽: в этой разнице уже находится стоимость имущества, которое осталось у владельца.
Если условный договор GAP исключает компенсацию стоимости сохранённых остатков, расчётный разрыв здесь составит 3 000 000 − 1 800 000 − 600 000 = 600 000 ₽ до применения лимита и других условий. При передаче остатков страховщику цифры будут иными. До выбора способа урегулирования запросите согласованные расчёты по обоим договорам, чтобы не принять решение на основании одной денежной выплаты.
Покрывает ли GAP франшизу и долг банку
Не считайте франшизу автоматически застрахованной. По одному договору GAP часть вычетов может входить в покрытие, по другому — исключаться. Аналогично не всякая разница между остатком кредита и выплатой КАСКО относится к защищённому риску. Проценты, комиссии, просрочка и стоимость дополнительных услуг могут не входить в расчёт.
Для кредитного автомобиля отдельно установите выгодоприобретателя и порядок перечисления денег. Даже достаточная суммарная страховая выплата не означает, что кредит закроется без заявления и расчёта банка. До страхового решения продолжайте выполнять обязательства по кредитному договору. Если основной вопрос связан с собственным участием в убытке, полезнее сначала разобраться, как рассчитывается франшиза КАСКО.
Какие ограничения проверить до оплаты
- Возраст, стоимость, происхождение автомобиля и допустимый способ использования.
- Какие риски утраты и гибели включены в основной и дополнительный договоры.
- Нужен ли полис КАСКО конкретного страховщика и непрерывное продление.
- Какая стоимость защищена, что из неё вычитают и как работает лимит.
- Как учитываются франшиза, годные остатки и компенсации из других источников.
- Кто получает выплату и в какой последовательности рассматриваются требования.
Попросите проект полиса, правила и ключевой информационный документ. Убедитесь, что их редакции совпадают со ссылками в предложении. Если автомобиль используется в такси, аренде или коммерческих целях, сообщите об этом до заключения договора. Продукт для личного использования не следует оценивать так, будто назначение машины не имеет значения.
Как заявлять событие по двум договорам
После происшествия выполняйте обязанности по основному КАСКО и отдельно уведомите страховщика GAP в установленный вашим договором срок. Не ждите окончательной выплаты по КАСКО, если дополнительный полис требует сообщить о событии раньше. Срок уведомления и срок предоставления итогового расчёта могут быть разными.
Сохраните подтверждение обращения, документы компетентных органов, решение по КАСКО, расчёт возмещения и сведения о годных остатках. Если предлагается компромиссное урегулирование основного убытка, заранее проверьте необходимость согласования со страховщиком GAP. Соглашение о размере выплаты по одному договору может влиять на расчёт по другому. Полный перечень документов и срок рассмотрения берите из своей редакции правил, не из чужой истории в интернете.
Как сравнить GAP с альтернативами
Сопоставляйте не только цену дополнительной защиты, но и условия основного полиса: фиксированную либо уменьшающуюся сумму, франшизу, правила тотальной гибели, лимиты. Иногда разные сочетания дают похожий результат при разной стоимости. Отдельно проверьте, не оформлены ли у вас уже аналогичные услуги в автокредитном пакете.
Для разговора о вариантах можно сравнить условия КАСКО на Polis.online и запросить расчёт с GAP и без него. Удобно передать специалисту одинаковый сценарий угона и тотальной гибели, а затем сопоставить письменные расчёты. При длительном страховании согласуйте и порядок продления основного полиса; для залоговой машины есть отдельный материал о продлении КАСКО на кредитный автомобиль.
Частые вопросы: каско
GAP всегда возвращает первоначальную цену покупки?
Нет, результат зависит от защищённой базы, лимита, исключений и расчёта основного КАСКО. Цена по договору купли-продажи может не быть базой вашего продукта. Запросите письменную формулу с учётом всех вычетов, прежде чем оценивать ожидаемую сумму.
Поможет ли GAP при обычном ремонте после ДТП?
Типичная задача GAP связана с утратой или полной гибелью автомобиля, а не с восстановлением отдельных деталей. Ремонт оценивают по основному КАСКО. Дополнительные расходы включаются только тогда, когда это прямо предусмотрено выбранными условиями страхования.
Если остатки машины остаются у меня, доплата будет больше?
Не обязательно: договор может учитывать стоимость оставленных у владельца остатков при расчёте GAP. Нельзя сравнивать только денежную выплату КАСКО с исходной ценой и игнорировать сохранённое имущество. Попросите расчёты для обоих способов урегулирования полной гибели.
GAP автоматически закрывает весь автокредит?
Нет. Остаток кредита и защищённая разница стоимости могут отличаться. Проценты, просрочка и дополнительные услуги не считаются покрытыми без соответствующих условий. Также проверьте выгодоприобретателя, порядок перечисления страховых денег и самостоятельные действия для погашения кредита.
Нужно ли отдельно уведомлять страховщика GAP?
Проверьте такую обязанность в дополнительном договоре и соблюдайте установленный срок. Не ждите окончательного решения по КАСКО, если уведомление требуется раньше. Сохраните подтверждение обращения, а итоговый расчёт основного возмещения представьте в предусмотренном правилами порядке.
Ещё в рубрике «КАСКО»
 КАСКОКак продлить КАСКО на кредитную машину без разрыва покрытия
Продление КАСКО на кредитный автомобиль: требования банка, смена страховщика, сравнение условий, даты покрытия и подтверждение передачи полиса.
 КАСКОЧто покрывает мини-КАСКО: риски, лимиты и личные расходы
Как проверить мини-КАСКО по пяти сценариям: ДТП, парковка, стекло, угон и полная гибель. Таблица покрытия, расчёт расходов и вопросы страховщику.
 КАСКОКАСКО с франшизой: как работает и когда экономия оправданна
Условная и безусловная франшиза КАСКО: расчёты для одного и двух случаев, проценты, личный резерв и вопросы к договору перед оплатой.
 КАСКОРоссияне стали водить аккуратнее: отмечается снижение числа
Россияне стали водить аккуратнее: отмечается снижение числа страховых случаев. Снижение страховых случаев по ОСАГО и КАСКО