Обновлено:
КАСКО 50 на 50: сколько платить при обращении
Чем КАСКО с доплатой при убытке отличается от рассрочки и франшизы. Учебные расчёты без обращений, при крупном ущербе и небольшом ремонте.
Под названием «КАСКО 50 на 50» могут предлагать разные договоры. В одном варианте половину премии платят сразу, а вторую часть — при обращении по страховому случаю; при отсутствии обращений её не платят. В другом те же цифры обозначают обычную рассрочку с обязательным вторым взносом по графику. Чтобы понять предложение, нужно прочитать условия оплаты, покрытия и урегулирования.
Ни одна из этих схем сама по себе не означает, что страховщик оплатит только половину ремонта. Но и обещание «полное КАСКО за полцены» нельзя принимать без проверки. Разберём, как отличить способы оплаты, сколько денег понадобится при убытке и почему небольшая первоначальная премия не всегда означает меньшие итоговые расходы.
Два разных смысла одинакового названия
В модели с условной второй частью клиент получает возможность заплатить меньше при безубыточном использовании. Наступление события или обращение по нему запускает предусмотренную договором обязанность доплатить. Важно уточнить точный момент: сам факт происшествия, подача заявления или иное действие. Универсального правила для всех программ нет.
В рассрочке цена полиса обычно определена полностью, а взносы лишь распределены по времени. Отсутствие ДТП не отменяет очередной платёж. Кроме того, отдельные программы со словами «50 на 50» в названии могут ограничивать набор рисков. Поэтому начинайте сравнение с двух документов: проекта полиса и правил продукта. Название на рекламном баннере не определяет ни сумму обязательства, ни объём возмещения.
Что проверять: платёж, покрытие или франшизу
| Условие | О чём говорит | Какой вопрос задать |
|---|---|---|
| 50% сейчас, остальное при убытке | О специальном порядке оплаты премии | Когда именно возникает доплата и можно ли её удержать из выплаты |
| 50% сейчас, остальное по графику | О рассрочке полной цены | Когда второй срок и что будет при просрочке |
| Франшиза | О собственном участии в убытке | К каким случаям применяется и как считается |
| Только угон и тотал | Об ограниченном покрытии | Оплачивается ли обычный восстановительный ремонт |
Эти условия могут сочетаться. Например, оплата частями не запрещает одновременно установить франшизу. Если в конкретной программе франшизы нет, это нужно подтвердить в её документах. Не переносите отсутствие франшизы из одного продукта на все полисы с похожим названием.
Как устроена доплата при обращении
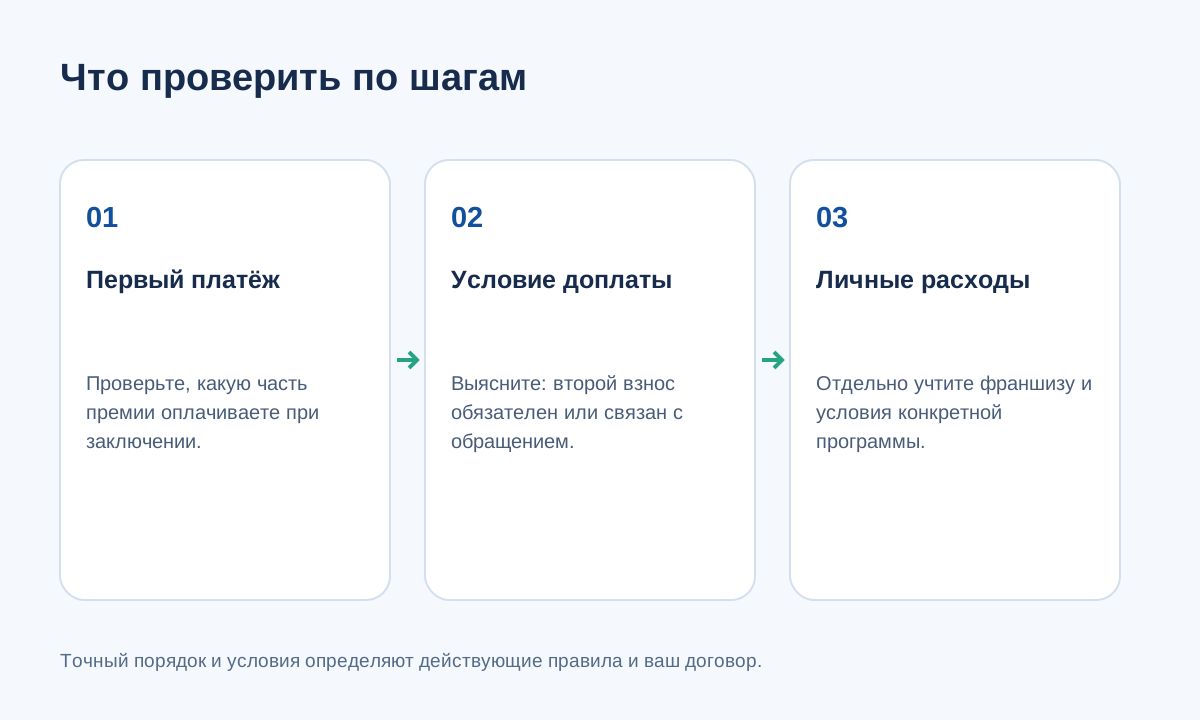
Сначала выясните полную расчётную премию, первый платёж и размер второй части. Затем найдите условие, которое делает вторую часть обязательной. В программе, построенной вокруг обращения по убытку, важно понимать, одинаков ли порядок для стекла, небольшого повреждения, угона и полной гибели. Отдельные упрощённые обращения тоже могут иметь значение для оплаты.
Уточните, нужно ли перечислить деньги до выдачи направления на ремонт, до выплаты или в иной срок. Не считайте удержание из возмещения автоматической возможностью: оно должно следовать из договора или согласованного порядка. При ремонте на станции может потребоваться реальный денежный перевод страховщику. Поэтому резерв на вторую часть полезен даже человеку, который выбрал продукт ради уменьшения первого платежа.
Учебный сценарий: год без обращений
Учебный расчёт, не предложение страховщика. Сопоставимый обычный полис стоит 80 000 ₽. Для условного продукта с тем же покрытием расчётная полная премия — 90 000 ₽: 45 000 ₽ сразу и ещё 45 000 ₽ только при предусмотренном обращении. Год прошёл без обстоятельств, делающих второй платёж обязательным. Итоговый расход по специальной модели равен 45 000 ₽, разница с обычным полисом — 35 000 ₽.
Обратите внимание: в примере половина берётся от 90 000 ₽, а не от цены другого предложения 80 000 ₽. Ошибка «скидка ровно 50% относительно любого полного КАСКО» исказила бы сравнение. В реальности две программы также могут различаться ремонтом у дилера, набором рисков и ограничениями водителей. Без выравнивания условий сравнение первых платежей мало говорит о выгоде.
Учебный сценарий: произошёл крупный убыток
Учебный расчёт. Сохраним условия предыдущего примера. Произошло покрываемое событие, согласован ремонт на 300 000 ₽, франшизы нет. Договор требует второй платёж 45 000 ₽ при обращении. Общие расходы на премию достигают 90 000 ₽. Страховщик организует ремонт в предусмотренном объёме; считать, что владелец получает «150 тысяч вместо 300», было бы неверно.
Но сравнение с обычным полисом за 80 000 ₽ теперь меняется: специальная программа обошлась на 10 000 ₽ дороже по страховой премии. Это не делает её плохой автоматически — до события клиент выбирал иной баланс первоначальных и возможных последующих расходов. Пример показывает, почему нужно сравнивать минимум два сценария: без обращений и с обращением, а не только размер стартового платежа.
Учебный сценарий: небольшой ремонт
Учебный расчёт. Первый взнос уже оплачен, вторая часть по условной программе — 45 000 ₽. Возникло повреждение, устранение которого предварительно оценено в 25 000 ₽. Если именно обращение запускает вторую часть, дополнительный платёж может оказаться больше предполагаемой стоимости ремонта. Если при этом есть франшиза, её влияние нужно рассчитать отдельно.
Такая арифметика не позволяет скрывать происшествие или игнорировать обязанность уведомления. Уведомление о событии и выбор способа урегулирования оценивают по договору. Уточните у компании, какие действия требуются и когда возникает обязательство по премии. Не ремонтируйте автомобиль до согласованного осмотра, если планируете страховое возмещение: иначе можно лишиться необходимых доказательств причин и размера повреждений.
Почему это не то же самое, что франшиза
Страховая премия — цена договора. Франшиза — предусмотренная условиями часть убытка, которую страховщик не возмещает. Доплата второй части увеличивает расходы на страхование; франшиза влияет на возмещение по конкретному событию. Они могут применяться по-разному, поэтому их нельзя складывать или вычитать без чтения условий.
Например, доплата по программе может требоваться один раз, а франшиза — применяться к каждому подходящему событию. Но это лишь возможная конструкция: количество применений и исключения определяет договор. Подробные виды собственного участия разобраны в материале о КАСКО с франшизой. Сравнивая программы, приведите оба расхода к рублям и укажите, при каких событиях они возникают.
Что изменится при угоне и полной гибели
Для хищения и тотальной гибели часто установлен отдельный порядок определения возмещения. Проверьте неоплаченные взносы, страховую сумму на дату события, франшизу по конкретному риску и судьбу годных остатков. Нельзя считать, что оплаченная половина премии гарантирует возмещение полной цены покупки машины.
Если предлагается GAP, оценивайте его отдельно: он связан с защищённой разницей стоимости и имеет собственные лимиты. Доплата премии по программе «50 на 50» и дополнительное возмещение GAP — разные денежные потоки. Для понимания их связи полезен разбор GAP при угоне и полной гибели. Попросите показать единый расчёт по всем условиям, включая удержания и получателя выплаты.
Подходит ли программа кредитному автомобилю
Сначала проверьте требования кредитного договора и согласование выбранного продукта банком. Нужны допустимые риски, страховая сумма, выгодоприобретатель, срок и возможная франшиза. Наличие слова «КАСКО» в названии не подтверждает соответствие банковским условиям. Отдельная программа может допускаться только при согласии банка.
Если платёж по премии возникает при страховом обращении, заранее оцените источник денег: после ДТП одновременно появляются и другие расходы. Для продления кредитной защиты важна непрерывность, а не только удобство первого взноса. Порядок подготовки документов и согласования разобран в статье как продлить КАСКО на кредитную машину. Покупать неподходящий продукт с расчётом согласовать его позже рискованно организационно и финансово.
Как получить сопоставимые предложения
Запросите обычный полис, вариант с условной доплатой и, если нужно, рассрочку при одинаковых исходных данных. Для каждого предложения запишите полный набор рисков, стоимость первого платежа, обязательность второго, франшизу, станции ремонта и ограничения. Затем проверьте сценарий без убытка, небольшой ремонт и крупное событие.
Можно сравнить варианты КАСКО 50 на 50 на Polis.online и попросить пояснить конкретную конструкцию договора. Не ограничивайтесь ответом «платите половину»: нужен письменный порядок второй части. Выбирайте продукт, для которого понятны и стартовые расходы, и сумма, которую придётся найти при обращении. Решение должно опираться на условия вашего предложения, а не на общее название программы.
Частые вопросы: каско
При КАСКО 50 на 50 страховая оплачивает только половину ремонта?
Такой вывод из названия неверен. Соотношение может описывать оплату премии, а объём возмещения определяется рисками, страховой суммой, франшизой и прочими условиями. Проверяйте, что именно поделили пополам: стоимость договора, график взносов или иной показатель.
Если ДТП не было, второй платёж точно не нужен?
Только если это предусмотрено конкретным продуктом. В обычной рассрочке следующий взнос обязателен по календарю независимо от аварий. В специальной модели обязанность может зависеть от события или обращения. Отличие должно быть прямо видно в договоре.
Вторую часть всегда вычитают из выплаты?
Нет, возможность удержания и его порядок нужно проверить. При ремонте может потребоваться отдельный перевод до предусмотренного договором этапа. Поэтому заранее уточните срок доплаты, реквизиты и последствия отсутствия денег после подачи заявления о страховом случае.
Могут одновременно действовать второй платёж и франшиза?
Да, если выбранный договор предусматривает оба условия. Они относятся к разным расходам: второй взнос оплачивает страхование, франшиза определяет собственное участие в убытке. Для сравнения программ посчитайте оба расхода в рублях для одного сценария.
Можно ли не сообщать о небольшой царапине ради экономии?
Не игнорируйте предусмотренную договором обязанность уведомления. Сначала выясните, чем отличаются сообщение о событии, заявление на возмещение и момент возникновения доплаты. Самостоятельный ремонт до согласованного осмотра может затруднить доказательство причин и размера ущерба по будущему обращению.
Ещё в рубрике «КАСКО»
 КАСКОGAP в КАСКО: как проверить доплату при угоне и тотале
Что компенсирует GAP, как влияют лимит, годные остатки и условия основного КАСКО: три учебных расчёта и проверка договора до покупки дополнительной…
 КАСКОКак продлить КАСКО на кредитную машину без разрыва покрытия
Продление КАСКО на кредитный автомобиль: требования банка, смена страховщика, сравнение условий, даты покрытия и подтверждение передачи полиса.
 КАСКОЧто покрывает мини-КАСКО: риски, лимиты и личные расходы
Как проверить мини-КАСКО по пяти сценариям: ДТП, парковка, стекло, угон и полная гибель. Таблица покрытия, расчёт расходов и вопросы страховщику.
 КАСКОКАСКО с франшизой: как работает и когда экономия оправданна
Условная и безусловная франшиза КАСКО: расчёты для одного и двух случаев, проценты, личный резерв и вопросы к договору перед оплатой.