Обновлено:
КАСКО на месяц: как выбрать полис и проверить подписку
Короткий полис, подписка или годовая рассрочка: чем отличаются месячные предложения КАСКО, как считать стоимость, проходить осмотр и продлевать защиту.
КАСКО на месяц существует, но под таким предложением могут скрываться разные продукты: отдельный короткий полис, подписка с продлением или годовой договор с ежемесячными взносами. Срок оплаты не определяет срок страхования. До покупки проверьте календарь договора, набор рисков, условия осмотра и то, что произойдёт при страховом случае или неудачном списании следующего платежа.
Месячный формат бывает полезен для временного использования машины и управления расходами. Однако он не обязательно стоит одну двенадцатую годового КАСКО, а дешёвая подписка не всегда покрывает угон или повреждение по собственной вине. Ниже — схема сравнения, три учебных расчёта и вопросы, которые стоит задать до оплаты.
Три продукта с похожим ежемесячным платежом
| Формат | Что оформляется | Главная проверка |
|---|---|---|
| Короткий полис | Договор на конкретный ограниченный срок | Точная дата окончания и возможность нового договора |
| Подписка | Покрытие с регулярным продлением по условиям сервиса | Автосписание, отмена и документы на очередной период |
| Годовой договор с рассрочкой | Страхование на год с несколькими взносами | Обязательные платежи и последствия пропуска |
Платёж 5 000 ₽ в месяц может относиться к любому из этих вариантов. В одном случае клиент волен не покупать следующий период, в другом остаются обязательства по годовой премии. Поэтому первый документ для сравнения — полис или проект договора с датами и графиком. Экран банковского платежа таких сведений не заменяет.
Когда месяц действительно решает задачу
Короткий срок имеет смысл, если машина нужна на время командировки, сезонной поездки или ожидания дальнейшего решения о владении. Подписка может быть удобна тому, кто планирует пользоваться автомобилем долго, но предпочитает регулярный небольшой платёж. Это разные мотивы: временная потребность в защите и распределение годового бюджета.
Учтите риск во время стоянки. Если после активного месяца автомобиль остаётся во дворе, угон, пожар или повреждение третьими лицами не исчезают вместе с поездками. Поэтому решение отключить покрытие оценивают по месту хранения и выбранным рискам. Если задача — защититься только от отдельных крупных событий, сравните подходящие продукты отдельно; общая логика ограниченного покрытия разобрана в статье о мини-КАСКО.
Что может покрывать месячный полис
Срок сам по себе не определяет риски. Возможны программы с широким покрытием, а также решения только для определённых ДТП или отдельных событий. При сравнении проверьте ущерб по собственной вине, действия неизвестного лица, хищение, полную гибель, стекло и природные события. Каждому пункту в таблице предложения должно соответствовать условие договора.
Отдельно посмотрите лимиты. Цена может быть ниже из-за ограниченной страховой суммы, специальной франшизы или покрытия лишь при установленном виновнике. Месячная подписка с теми же рисками, что у годового продукта одного страховщика, не доказывает, что любая другая подписка устроена так же. Не сравнивайте два платежа до выяснения, за какие события и в каком объёме отвечает каждая компания.
От чего зависит стоимость месяца
На цену влияют автомобиль, его стоимость и возраст, водители, назначение использования, территория, набор рисков, способ ремонта и собственное участие клиента в убытке. Страховщик также учитывает выбранный формат и срок. Универсальной формулы «год разделить на двенадцать» для всех предложений нет.
Попросите сразу два расчёта с одинаковым покрытием: на нужный короткий период и на год. Для подписки уточните, фиксируется ли платёж на длительный срок, как меняются условия при продлении и какой документ приходит на следующий период. Дополнительные услуги выделите отдельными строками. Если сумма указана «от», это стартовый ориентир для определённых условий, а не обещание цены вашему автомобилю.
Учебный сценарий: защита нужна только на месяц
Учебный расчёт, цены условные. Годовой договор с подходящим покрытием стоит 72 000 ₽. Отдельное предложение на нужный месяц — 9 000 ₽. Если клиенту действительно достаточно только этого периода и условия сопоставимы, первоначальные расходы меньше на 63 000 ₽. При этом цена одного месяца не равна 72 000 / 12 = 6 000 ₽.
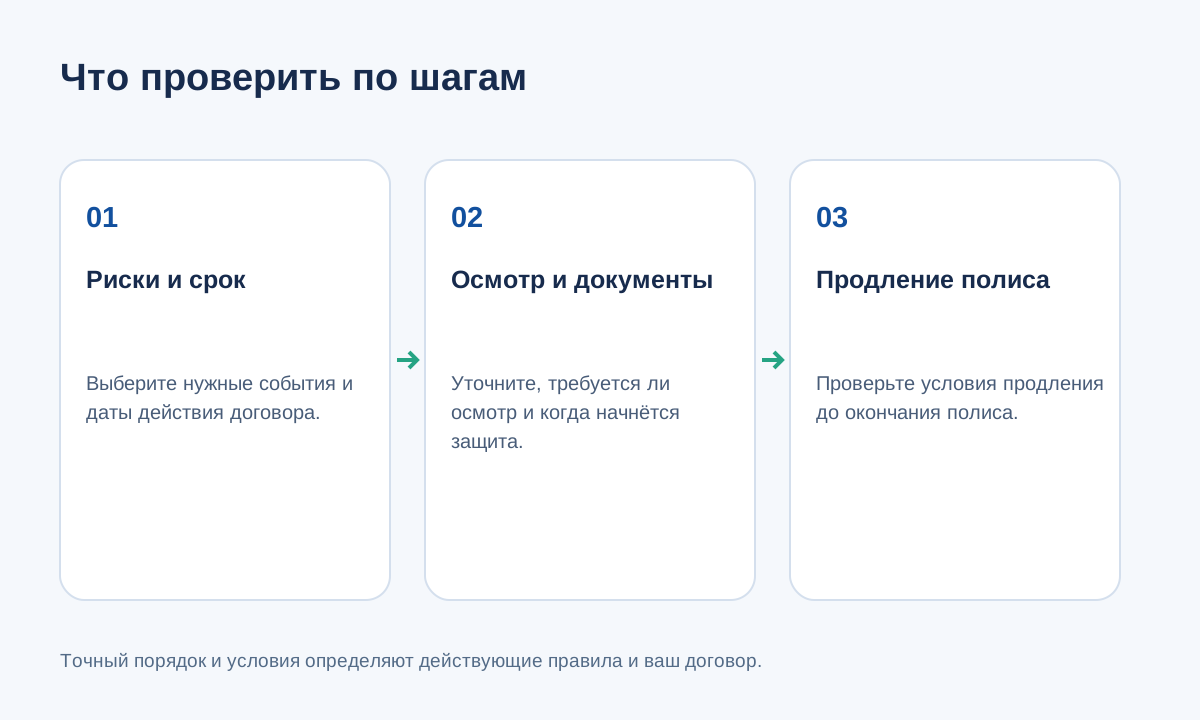
Оценивать такой выбор следует вместе с будущим хранением машины. Если после месяца покрытие прекращается, оставшиеся одиннадцать месяцев не становятся застрахованными бесплатно. В реальном расчёте также уточните начало действия: иногда требуется осмотр и принятие материалов страховщиком. Для поездки завтра недостаточно знать цену сегодня — нужно получить документ, по которому защита начнётся вовремя.
Учебный сценарий: подписка на весь год
Учебный расчёт. Предположим, подписка стоит 7 000 ₽ за каждый месячный период, а годовой полис с сопоставимыми условиями — 72 000 ₽. При двенадцати периодах и неизменной цене расходы составят 84 000 ₽. Разница равна 12 000 ₽: клиент платит больше суммарно, но распределяет расходы по году.
Такая модель не предсказывает цену будущих продлений: она специально предполагает неизменный платёж. Проверьте, закреплено ли это условие договором. Если есть акция на первый месяц, считайте год с обычными платежами следующих периодов. Также не приравнивайте подписку к кредитной рассрочке: источник обязательств и последствия прекращения могут отличаться, даже когда в банковском приложении списывается одинаковая сумма.
Учебный сценарий: два месяца вместо года
Учебный расчёт. Для двух месяцев временного использования предложены два последовательных периода по 8 000 ₽, итого 16 000 ₽. Годовой полис — 70 000 ₽. Теперь сравним вариант «купить год и быстро расторгнуть»: без условий возврата невозможно достоверно посчитать его стоимость. Обещание вернуть одиннадцать двенадцатых премии было бы необоснованным.
После начала добровольного страхования возврат при обычном отказе зависит от закона, договора и конкретного основания. Поэтому не покупайте годовой продукт с намерением автоматически превратить его в месячный через расторжение. Запросите письменный расчёт такого сценария заранее. Если страховщик не подтверждает сумму, сравнивайте короткий договор с полной известной ценой годового, а не с предполагаемым возвратом.
Осмотр: когда одной оплаты недостаточно
Страховщик может потребовать осмотр автомобиля, в том числе дистанционный, и фотографии по своей инструкции. Нужно зафиксировать VIN, общий вид и повреждения. Сам факт отправки файлов не всегда означает их принятие: проверьте статус и условие начала покрытия. Плохое освещение или неполные ракурсы способны потребовать повторной съёмки.
Существующие повреждения важно указать достоверно. Короткий срок не позволяет застраховать уже разбитый бампер как будущий случай. При новом договоре после перерыва осмотр может понадобиться снова. Поэтому планируйте продление до окончания текущего периода. Если машина в ремонте или недоступна для осмотра, заранее выясните допустимый порядок оформления; не рассчитывайте, что следующий полис автоматически повторит прежние условия.
Нужно ли доплачивать за год после ДТП
Ответ зависит от конструкции договора. В одной подписке при покрываемом событии не требуется доплата до годовой стоимости, в другой программе может действовать специальный порядок взносов. Для годового КАСКО с рассрочкой договор способен предусматривать досрочное внесение остатка премии при убытке или его учёт в возмещении.
Задайте прямой вопрос: «Какие дополнительные платежи возникнут, если страховой случай произойдёт в первом месяце?» Попросите показать пункт договора. Отдельно уточните франшизу: она не исчезает из-за месячного срока. Особую конструкцию с условным вторым платежом разбирает статья о КАСКО 50 на 50. Не переносите её правила на подписку только из-за похожей рекламы низкого стартового платежа.
Как продлевать и отключать автосписание
Проверьте дату следующего списания: оно может происходить заранее, а не в последний день покрытия. Поддерживайте нужный остаток на карте и актуальные реквизиты. Если платёж не прошёл, выясните статус нового периода у страховщика. Повторная попытка списания не даёт оснований считать защиту непрерывной без подтверждения по договору.
Отмена автопродления и досрочное прекращение уже оплаченного периода — разные действия. Если нужен только один месяц, узнайте порядок отключения подписки и сохраните подтверждение. Не ограничивайтесь удалением приложения или блокировкой карты. Для кредитного автомобиля отдельно проверьте требования банка к сроку и непрерывности покрытия; ориентиры собраны в материале о продлении КАСКО на кредитную машину.
Чек-лист перед оформлением
- Понятно, что покупается: месяц покрытия, подписка или год с рассрочкой.
- Проверены риски, лимиты, франшиза, водители и назначение использования.
- Определены точное начало действия и требования к осмотру.
- Посчитаны расходы на фактическое число нужных периодов.
- Уточнены платежи при убытке, продление и последствия неудачного списания.
- Известно, как отключить следующий период и что остаётся действующим после отключения.
Для выбора можно сравнить предложения КАСКО на Polis.online и запросить доступные короткие форматы. Сравнивайте письменные условия для одной и той же машины. Удобный месячный платёж приносит пользу, когда вместе с ним понятны даты защиты, покрытие и все обязательства при обращении.
Частые вопросы: каско
Месячный платёж означает договор только на месяц?
Нет. Такой платёж может относиться к годовому КАСКО с рассрочкой. Посмотрите срок договора, график взносов и правила прекращения. Возможность не платить следующий месяц без последствий должна следовать из условий выбранного продукта, а не из размера платежа.
Покрывает ли подписка угон и повреждение по моей вине?
Это зависит от программы. У одного продукта риски могут совпадать с годовым КАСКО, у другого покрытие ограничено определёнными ДТП. Проверьте каждый нужный риск, лимиты и исключения в проекте полиса, а затем сравнивайте месячные цены.
Нужен ли новый осмотр при каждом продлении?
Порядок зависит от договора, непрерывности покрытия и требований страховщика. После перерыва осмотр может потребоваться снова. Уточните это до окончания оплаченного периода и проверьте принятие фотографий, если используется дистанционное оформление, а не только факт их отправки.
Сохранится ли покрытие, если автосписание не прошло?
Нельзя считать защиту непрерывной без проверки условий и статуса следующего периода. Уточните результат списания у страховщика и получите подтверждающий документ. Старая страховка не продлевается автоматически только потому, что подписку раньше однажды удалось успешно оплатить.
Как купить ровно один месяц и избежать следующего платежа?
До оплаты выясните порядок отказа от автопродления и срок уведомления. После отключения сохраните подтверждение и проверьте дату окончания уже оплаченной защиты. Удаление приложения и блокировка карты не заменяют предусмотренное договором действие по отмене следующего периода.
Ещё в рубрике «КАСКО»
 КАСКОКАСКО с франшизой: как работает и когда экономия оправданна
Условная и безусловная франшиза КАСКО: расчёты для одного и двух случаев, проценты, личный резерв и вопросы к договору перед оплатой.
 КАСКОРоссияне стали водить аккуратнее: отмечается снижение числа
Россияне стали водить аккуратнее: отмечается снижение числа страховых случаев. Снижение страховых случаев по ОСАГО и КАСКО
 КАСКОКАСКО: что покрывает полис и когда откажут в выплате
КАСКО покрывает повреждение, угон и гибель самого автомобиля. Разбираем риски полиса, формы возмещения, типичные исключения, порядок действий после…
 КАСКООт чего зависит цена полиса КАСКО
Тарифы КАСКО свободные, единой формулы нет. Что считает страховщик, чем отличаются виды франшизы, зачем нужны GAP и неагрегатная сумма и как снизить…